O falso crescimento do AUC: sua empresa está crescendo ou apenas acompanhando o mercado?

22 de julho de 2026 · 8 min de leitura
Alta dos mercados, M&A e valorização das carteiras podem inflar o patrimônio reportado. Mas quanto do crescimento de assessorias, consultorias e gestoras é realmente orgânico?
“Chegamos a R$ 5 bilhões.” “Ultrapassamos R$ 10 bilhões.” “Crescemos 30% em AUC.”
No mercado de investimentos, poucas métricas ganharam tanto peso quanto o patrimônio sob aconselhamento, gestão ou custódia. AUC e AUM se tornaram símbolos de escala, relevância e capacidade de crescimento.
Mas existe uma pergunta que ainda aparece pouco: quanto desse crescimento veio, de fato, da capacidade comercial e estratégica da empresa?
Uma assessoria pode passar de R$ 5 bilhões para R$ 6 bilhões sem necessariamente captar R$ 1 bilhão novo. Parte da evolução pode ter vindo da valorização das carteiras. Outra parte, da aquisição de uma operação. Outra, da incorporação de patrimônio que já existia dentro da base de clientes, mas ainda estava fora do alcance da empresa.
Todos esses movimentos aumentam o AUC. Mas eles não revelam a mesma coisa sobre o negócio.
Essa discussão já ganhou importância no mercado norte-americano. Em seu estudo de benchmarking de 2025, a Schwab separa a evolução do AUM do crescimento de clientes e do crescimento orgânico. A pesquisa mostrou que, entre as RIAs participantes, o AUM avançou 16,6% em 2024, enquanto a receita cresceu 17,6% e a base de clientes, 4,8%.
Entre os escritórios classificados como top performers, o crescimento orgânico teve contribuição relevante para a expansão dos ativos. up foi ainda mais direta ao discutir as tendências das RIAs para 2026: mesmo algumas das maiores empresas do setor enfrentam dificuldades para sustentar crescimento orgânico, enquanto parte importante da expansão das grandes plataformas decorre de aquisições e valorização de mercado. a o Brasil é clara: crescimento patrimonial, crescimento de clientes e crescimento produzido pela empresa são fenômenos diferentes.
E talvez tenha chegado a hora de medi-los separadamente.
Duas empresas. O mesmo ponto de partida. Dois crescimentos completamente diferentes.
Imagine duas assessorias.
Assessoria A
AUC em 2025: R$ 5 bilhões AUC em 2026: R$ 6 bilhões
Crescimento divulgado: +20%
À primeira vista, um excelente resultado.
Mas, ao decompor a evolução:
R$ 600 milhões vieram da valorização das carteiras;
R$ 250 milhões vieram de uma aquisição;
R$ 150 milhões vieram de captação líquida.
O AUC cresceu 20%.
Mas apenas R$ 150 milhões foram produzidos por captação líquida no período.
Em relação à base inicial, isso representa 3%.
Agora imagine outra empresa.
Assessoria B
AUC em 2025: R$ 5 bilhões AUC em 2026: R$ 5,6 bilhões
Crescimento divulgado: +12%
Menor, portanto, que o da Assessoria A.
Mas a decomposição mostra outra realidade:
R$ 100 milhões vieram do efeito de mercado;
não houve M&A;
R$ 500 milhões vieram de captação líquida.
No headline, a Assessoria B cresceu menos.
Na operação, porém, ela pode ter demonstrado um motor comercial muito mais forte.
Mais capacidade de conquistar clientes. Mais capacidade de atrair patrimônio. Mais eficiência na expansão dos relacionamentos.
É justamente por isso que olhar apenas para o AUC final pode produzir uma leitura incompleta.
O número mostra onde a empresa chegou. Não necessariamente explica como ela chegou até lá.
Anderson Timm Newsletter | LinkedIn
O mercado criou uma obsessão pelo número absoluto
O crescimento das empresas do setor costuma ser comunicado por algumas métricas principais:
AUC.
AUM.
Patrimônio sob custódia.
Número de clientes.
Receita.
Esses indicadores são importantes. O AUC total, por exemplo, ajuda a dimensionar escala, relevância comercial e tamanho da base patrimonial atendida.
O problema começa quando o número absoluto passa a funcionar como explicação suficiente sobre a qualidade do negócio.
Uma empresa com R$ 10 bilhões pode ter chegado até ali por uma combinação de:
forte aquisição de clientes;
valorização das carteiras;
compra de outras empresas;
transferência de assessores com carteira;
consolidação de patrimônio dos clientes atuais;
expansão para novas frentes;
incorporação de operações;
ou simplesmente anos de mercado favorável.
O AUC final pode ser o mesmo. A capacidade empresarial por trás dele, não.
A própria Schwab estrutura seu benchmarking olhando para múltiplas dimensões, incluindo crescimento de ativos e receita, fontes de novos clientes, pricing, estrutura de pessoas, tecnologia e desempenho financeiro. Isso reforça uma lógica importante: negócios de advisory mais maduros não podem ser compreendidos por uma única métrica de escala. meiro motor: AUC de mercado
O primeiro componente é também um dos mais fáceis de ignorar.
Quanto do crescimento veio simplesmente da valorização das carteiras existentes?
Em um ciclo positivo para ações, renda fixa, fundos, ativos internacionais ou câmbio, uma empresa pode terminar o ano administrando ou aconselhando um patrimônio significativamente maior sem que tenha conquistado clientes na mesma proporção.
Isso não é um problema. Valorização patrimonial é positiva para o cliente e para a empresa. Mas ela não deve ser confundida com capacidade de originação.
Considere uma casa com R$ 5 bilhões em AUC. Se as carteiras existentes se valorizarem, em média, 10%, o patrimônio pode avançar aproximadamente R$ 500 milhões antes mesmo de considerar novas captações, saídas e outras movimentações.
O headline mostraria crescimento. A operação comercial poderia estar praticamente parada.
Esse é um dos motivos pelos quais o benchmark da Schwab é tão interessante: em 2024, o AUM das firmas participantes avançou 16,6%, enquanto o número de clientes cresceu 4,8%. Os indicadores não são diretamente comparáveis como se um explicasse sozinho o outro, mas evidenciam por que evolução patrimonial e expansão da base precisam ser analisadas separadamente. orável pode aumentar patrimônio. Não necessariamente aumenta a capacidade de produzir novos relacionamentos.**
O segundo motor: AUC orgânico
Aqui está uma das métricas que deveriam ganhar mais espaço nas discussões de conselho, planejamento estratégico e valuation.
O AUC orgânico procura responder: quanto de patrimônio novo a empresa foi capaz de produzir por sua própria capacidade de aquisição e relacionamento?
Isso envolve, conforme a metodologia adotada:
novos clientes conquistados;
patrimônio trazido por esses novos clientes;
novos recursos efetivamente aportados por clientes atuais;
menos perdas e saídas atribuíveis à dinâmica da base.
O ponto central é excluir o efeito da valorização dos ativos e separar o que veio de aquisições.
A importância dessa análise aparece claramente no mercado americano. A Schwab afirma que o crescimento orgânico, excluindo performance de mercado, teve papel relevante no desempenho das RIAs de seu estudo de 2025. Entre as top performers, a contribuição orgânica para o crescimento dos ativos chegou a 12,5%. ente, em junho de 2026, a Capital Group destacou que o crescimento orgânico consistente, descontada a perda de clientes e excluídos efeitos de aquisições e recruiting, tornou-se um dos fatores relevantes observados na avaliação de RIAs por investidores de private equity.
Porque crescimento orgânico não mede apenas tamanho. Mede a capacidade do negócio de continuar crescendo.
O terceiro motor: AUC adquirido
O avanço das consolidações torna essa separação ainda mais importante.
Uma empresa pode:
adquirir R$ 2 bilhões em AUC;
incorporar outra estrutura;
ampliar imediatamente sua escala;
e anunciar um crescimento expressivo.
Nada disso é negativo. Pelo contrário.
M&A pode acelerar entrada em novas regiões, ampliar competências, incorporar talentos, gerar escala, fortalecer canais de distribuição e antecipar anos de expansão.
A consolidação segue sendo uma força relevante no ecossistema de RIAs. A DeVoe & Company classificou o primeiro trimestre de 2026 como um início recorde para a atividade de M&A no setor, reforçando a intensidade do movimento de consolidação. ição revela uma competência diferente daquela observada na captação orgânica.
Por isso, deveriam ser separadas duas capacidades: capacidade de comprar crescimento e capacidade de produzir crescimento.
Uma empresa pode ser excelente nas duas. Pode executar M&A com disciplina e, ao mesmo tempo, manter uma máquina comercial eficiente.
Esse talvez seja o cenário mais forte.
Mas também pode crescer quase exclusivamente por aquisições enquanto apresenta baixa geração de novos clientes na operação existente.
Para estratégia e valuation, a diferença importa.
A própria Capital Group, ao discutir como investidores de private equity avaliam RIAs, aponta o crescimento orgânico consistente entre os fatores relevantes para os múltiplos, ao lado de elementos como receita recorrente, retenção, margens, lucratividade e profundidade da próxima geração de lideranças. ergunta não deveria ser apenas: quanto a empresa cresceu depois da aquisição?
Mas também: quanto a operação continuaria crescendo sem novas aquisições?
O quarto motor: AUC aprofundado
Existe ainda um componente menos visível. E talvez seja um dos mais estratégicos para o mercado brasileiro nos próximos anos. Imagine um cliente com R$ 10 milhões de patrimônio total. A empresa aconselha apenas R$ 3 milhões.
Os outros R$ 7 milhões estão distribuídos entre:
outras instituições;
imóveis;
estruturas internacionais;
participações empresariais;
patrimônio da pessoa jurídica;
previdência;
planejamento sucessório;
recursos mantidos fora da carteira principal.
Se a empresa amplia sua proposta de valor, passa a enxergar melhor o núcleo familiar e consegue trazer parte desse patrimônio para sua esfera de aconselhamento, existe crescimento.
Mas não necessariamente houve um “novo cliente”.
Houve aprofundamento do relacionamento.
É o que propomos chamar de: AUC aprofundado.
Trata-se do patrimônio que já existia dentro do núcleo econômico ou familiar, mas estava fora da visibilidade ou da esfera de atuação da empresa e passou a ser capturado por uma relação mais ampla.
Esse movimento pode ocorrer por meio de:
consolidação patrimonial;
planejamento offshore;
integração com patrimônio imobiliário;
sucessão;
estruturas de pessoa jurídica;
planejamento tributário;
family office;
novas soluções de investimento;
expansão para outras gerações da família.
A lógica conversa diretamente com uma discussão que já tratamos na Veritas: o AUC invisível.
A diferença é que, aqui, ele passa a integrar uma tese maior sobre a qualidade do crescimento.
E existe um cuidado metodológico importante: para evitar dupla contagem, o patrimônio aprofundado deve ser separado da captação orgânica convencional. Na metodologia proposta, ele representa patrimônio preexistente do núcleo familiar que passou a ser capturado pela empresa; já o crescimento orgânico mede a capacidade líquida de originar novos relacionamentos e novos recursos conforme regras previamente definidas.
Essa distinção não é uma taxonomia padronizada do mercado.
É uma proposta de gestão.
E justamente por isso pode ser útil.
Uma nova forma de explicar o crescimento: o Growth Bridge do AUC
Na nossa visão, assessorias, consultorias e gestoras deveriam começar a construir uma ponte entre o patrimônio inicial e o patrimônio final.
Um Growth Bridge do AUC.
Em vez de apresentar apenas:
R$ 5 bilhões → R$ 6 bilhões
A empresa explicaria:
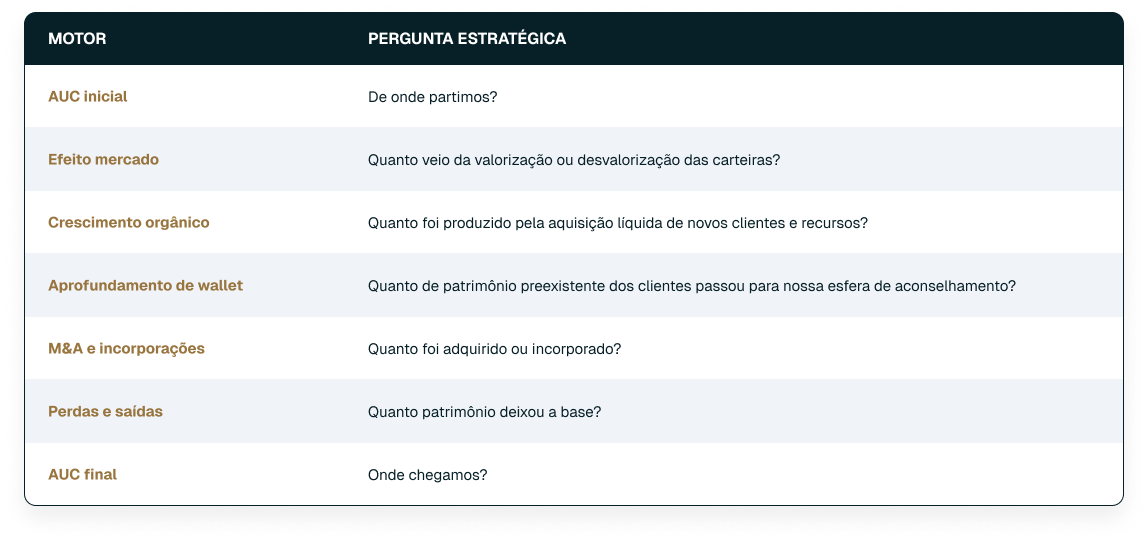
A fórmula conceitual seria:
AUC final = AUC inicial + efeito mercado + crescimento orgânico + aprofundamento + AUC adquirido – perdas e saídas
Na prática, a metodologia exigiria regras contábeis e gerenciais claras para impedir dupla contagem entre as categorias.
Esse detalhe é essencial.
O objetivo não é criar mais uma métrica de marketing.
É criar uma visão gerencial capaz de responder:
Qual motor está realmente sustentando o crescimento da empresa?
As métricas que deveriam entrar no board
Se o setor quiser avançar na qualidade das discussões estratégicas, o AUC total deveria continuar no dashboard.
Mas não deveria estar sozinho.
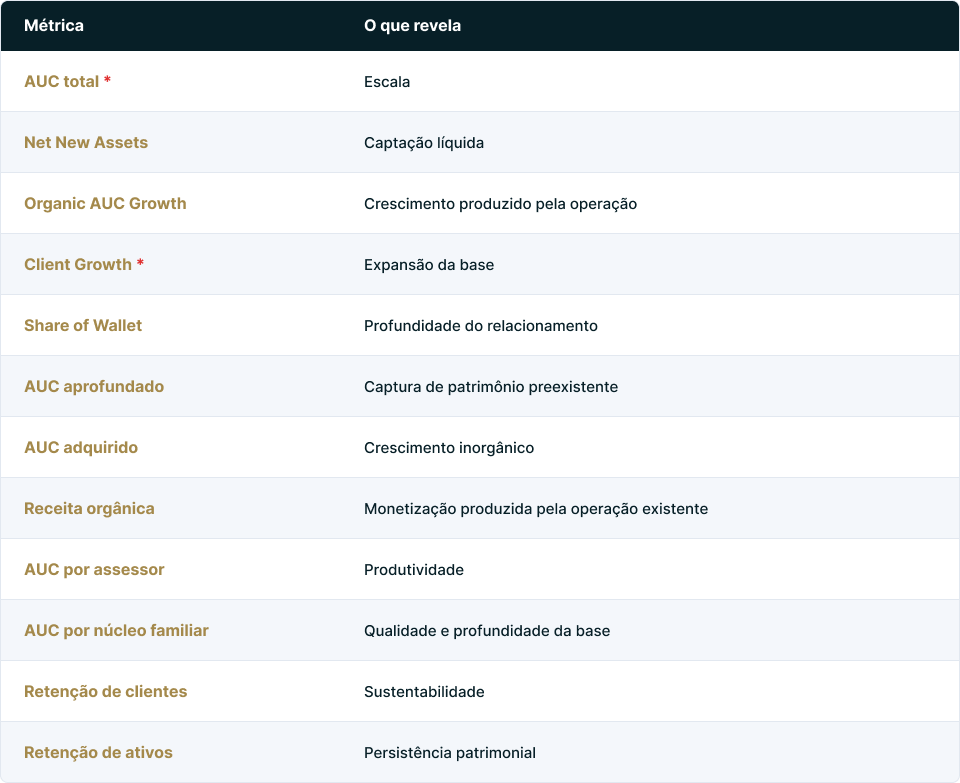
A relevância dessa visão multidimensional aparece no próprio desenho do benchmarking da Schwab, que acompanha crescimento, fontes de novos clientes, produtos e pricing, pessoas, tecnologia, marketing e desempenho financeiro simples:
Uma empresa complexa não deveria ser gerida por uma única métrica de tamanho.
O próximo estágio de maturidade talvez não seja divulgar AUCs cada vez maiores
O mercado brasileiro avançou rapidamente em escala.
Assessorias cresceram.
Consultorias ganharam espaço.
Gestoras ampliaram distribuição.
O M&A acelerou a consolidação.
Novos modelos comerciais passaram a disputar o mesmo patrimônio.
Mas o próximo estágio de maturidade não está em simplesmente divulgar números cada vez maiores.
Está em explicar melhor de onde o crescimento veio.
Porque patrimônio pode crescer com o mercado.
Pode crescer por aquisição.
Pode crescer pela valorização das carteiras.
Pode crescer porque a empresa finalmente passou a enxergar ativos que já estavam dentro do núcleo familiar.
E pode crescer porque a operação desenvolveu capacidade recorrente de conquistar novos clientes e novos recursos.
Todos são crescimentos.
Mas não são o mesmo crescimento.
No fim, duas empresas podem começar com o mesmo AUC.
Podem terminar com o mesmo AUC.
E ainda assim terem construído negócios completamente diferentes.
Por isso, a pergunta que deveria entrar nas reuniões de sócios, nos conselhos e no planejamento estratégico não é apenas:
Quanto crescemos?
Mas:
Quanto do nosso crescimento fomos realmente capazes de produzir?
Referências utilizadas
Charles Schwab — 2025 RIA Benchmarking Study e materiais oficiais de benchmarking.
Capital Group — 4 growth trends affecting advisors and RIAs in 2026.
Capital Group — How do private equity investors value RIAs? 9 questions answered.
DeVoe & Company — materiais sobre a atividade de M&A no mercado de RIAs em 2026.
#AUC #AUM #MercadoFinanceiro #AssessoriaDeInvestimentos #ConsultoriaDeInvestimentos #GestorasDeRecursos #WealthManagement #CrescimentoOrganico #GrowthStrategy #Valuation #M&A #FusõesEAquisições #GovernançaCorporativa #EstratégiaEmpresarial #GestãoDeCrescimento #PlanejamentoEstratégico #MercadoDeInvestimentos #Veritas
Sobre o autor
Veritas LTDA
Veritas
Estruture sua operação no mercado de investimentos com segurança regulatória.
Falar com a VeritasLeia também
Finfluencers: o novo campo de disputa entre influência, recomendação e regulação
 Veritas LTDA19/06/2026· 3 min de leitura
Escala, governança e posicionamento: o que está por trás das metas de AUC e AUM