Estudo Veritas 2025
FAQ: A Reforma do Imposto de Renda: impactos para Assessorias e Consultorias de Investimentos
Um FAQ prático sobre a Lei 15.270/2025 para entender quem é mais impactado, como ficam lucros e dividendos e quais pontos contábeis, societários e financeiros passam a exigir mais atenção a partir de 2026.
Conteúdo gratuito • Acesso imediato • Sócios, gestores e lideranças financeiras de assessorias e consultorias de investimentos que recebem ou distribuem lucros e dividendos e precisam entender os efeitos da Lei 15.270/2025 sobre tributação, remuneração dos sócios, contabilidade e planejamento tributário a partir de 2026.
Por que entender Lei 15.270/2025, tributação mínima de altas rendas e impactos sobre lucros, dividendos e remuneração de sócios de assessorias e consultorias de investimentos é importante agora.
A Lei 15.270/2025 altera uma lógica relevante para escritórios de investimentos que historicamente concentraram parte da remuneração dos sócios em lucros e dividendos. A partir de 2026, renda total, regime tributário da empresa, volume distribuído e forma de remuneração passam a precisar de uma leitura integrada.
Os dados além da percepção
R$ 600 mil+
de renda anual total é o patamar acima do qual o FAQ indica a aplicação da tributação mínima de altas rendas
01
Altas rendas entram em nova lógica
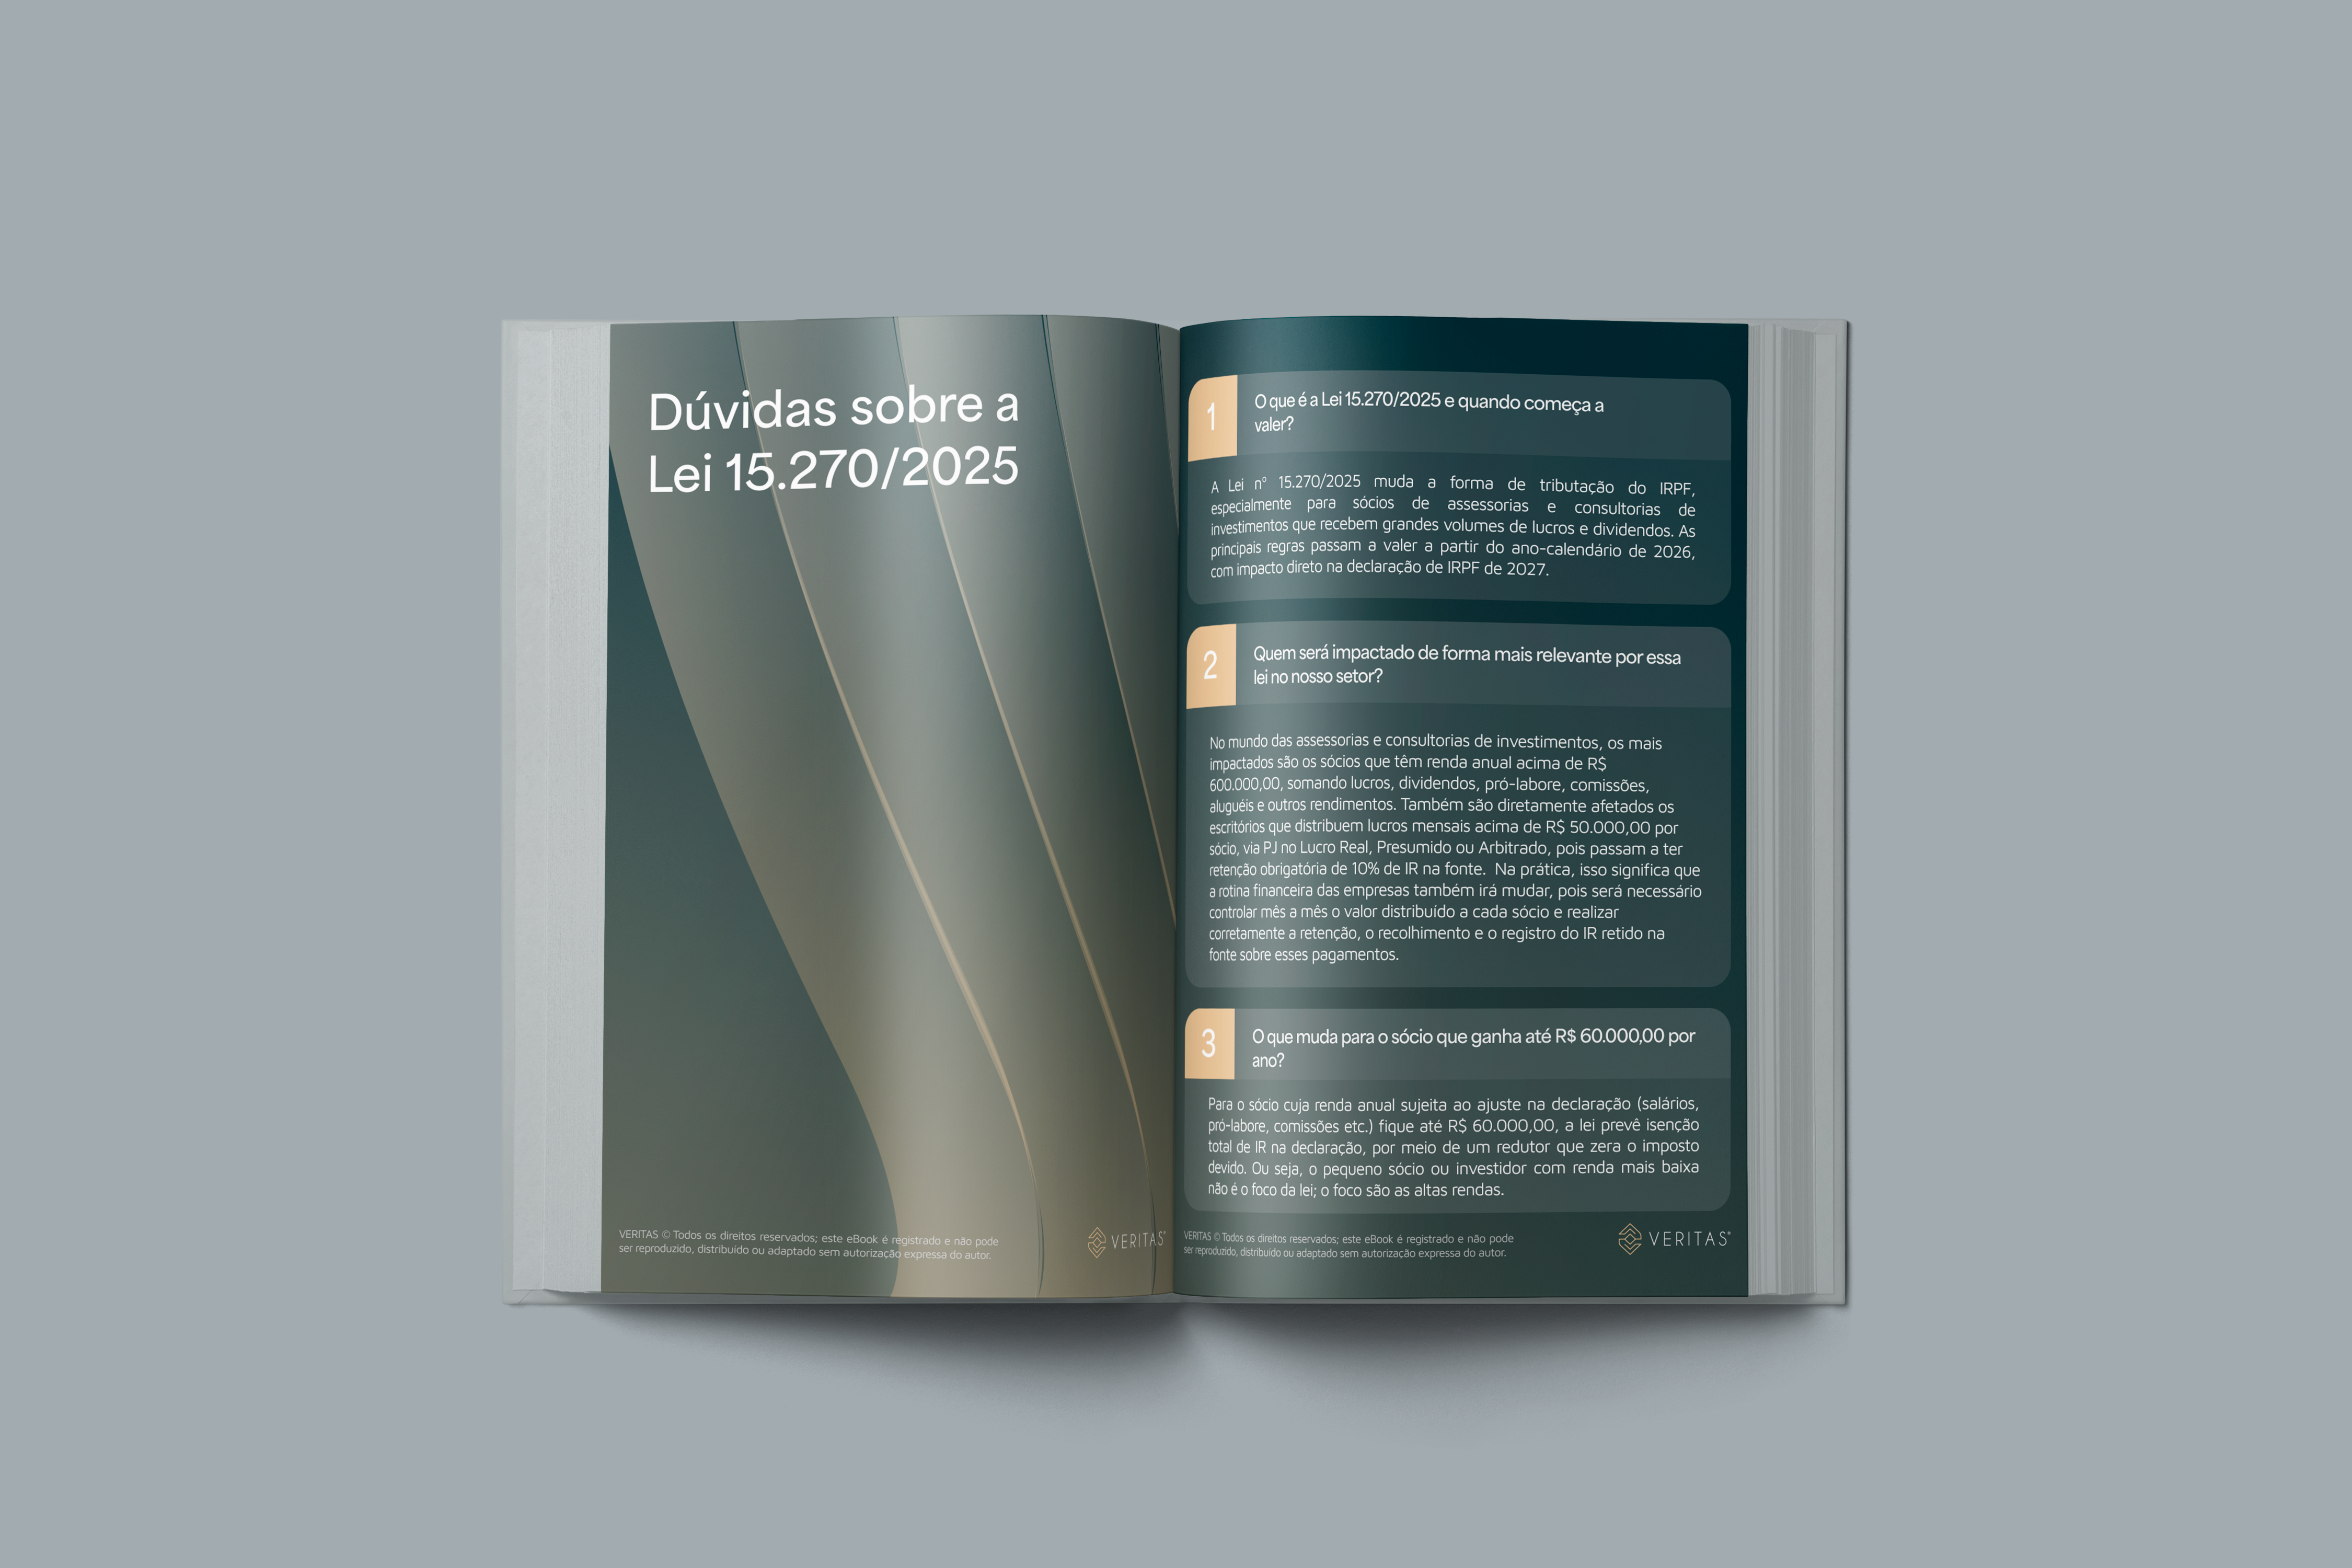
O FAQ destaca que a tributação mínima passa a alcançar pessoas físicas com renda anual total acima de R$ 600 mil, considerando diferentes fontes de rendimento.
02
Distribuições mensais exigem controle
Para PJs no Lucro Real, Presumido ou Arbitrado, o material aponta retenção de 10% de IR quando a distribuição mensal para um mesmo sócio supera R$ 50 mil, exigindo controle individualizado e registro adequado.
03
Lucros acumulados ganharam regra de transição
O eBook explica a regra aplicável aos lucros apurados até 2025 e formalmente deliberados até 31/12/2025, com possibilidade de pagamento previsto para 2026, 2027 e 2028.
Conteúdo desenvolvido para transformar informação em decisão.
Quem é impactado
Entenda os limites de renda, as faixas tratadas no material e quando a tributação mínima de altas rendas passa a entrar na análise.
Lucros e dividendos
Veja como o FAQ aborda distribuições mensais, retenção de IR, lucros de empresas do Simples e o efeito da nova regra na declaração anual do sócio.
Regra de transição
Conheça a lógica aplicável aos lucros apurados até 2025, a necessidade de formalização societária e os cuidados com demonstrações contábeis e destinação de resultados.
Planejamento a partir de 2026
Entenda por que pró-labore, lucros, outras rendas, fluxo de caixa e estrutura societária precisam ser simulados em conjunto para reduzir riscos e dar previsibilidade à remuneração.
Por dentro do material
Veja parte do que preparamos para você.
Conhecimento construído a partir da experiência de mercado.
A Veritas atua ao lado de empresas e lideranças em diferentes momentos de crescimento, transformação e tomada de decisão — e transforma essa proximidade em conteúdo aplicável.
+80
consultorias assessoradas pela Veritas
+500
de consultores apoiados no processo de credenciamento
+100
consultorias atendidas da constituição ao M&A
+3000
profissionais certificados no mercado
Informação para quem precisa decidir.
O material foi estruturado em formato de FAQ para traduzir a Lei 15.270/2025 à realidade de assessorias e consultorias de investimentos. São respostas práticas sobre tributação mínima, distribuição de lucros, formalização societária, múltiplas fontes de renda e decisões que impactam a política de remuneração dos sócios.
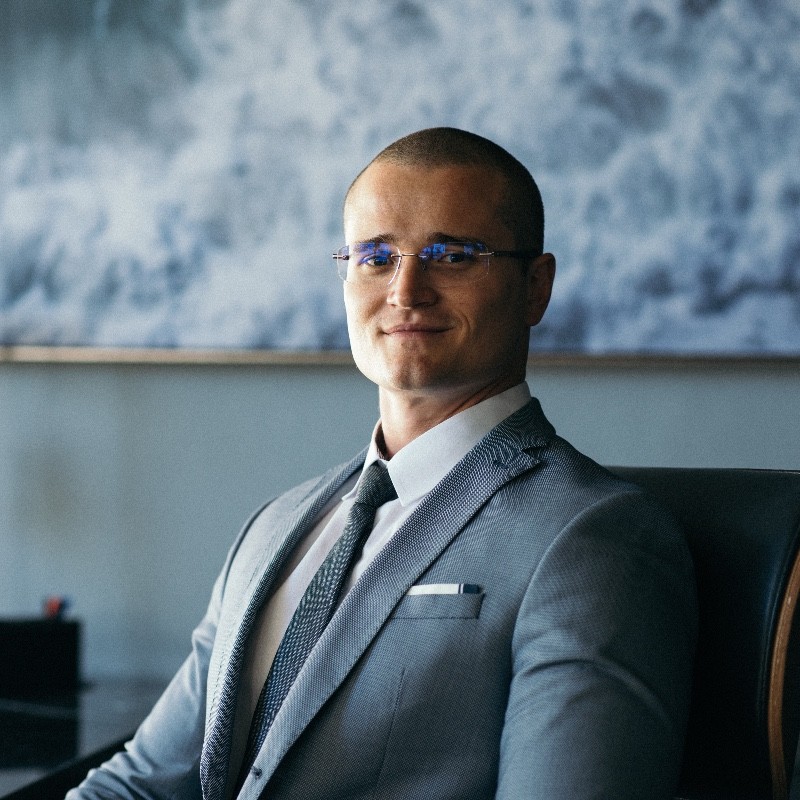
“Com a nova lógica de tributação, distribuir lucros deixa de ser uma decisão isolada: renda do sócio, regime da empresa, formalização contábil e fluxo de caixa precisam ser analisados em conjunto.”
Anderson Timm
CEO da Veritas Consultoria Empresarial
Acesso gratuito
Acesse o conteúdo completo.
Preencha seus dados para acessar os principais dados, análises e insights sobre Lei 15.270/2025, tributação mínima de altas rendas e impactos sobre lucros, dividendos e remuneração de sócios de assessorias e consultorias de investimentos.
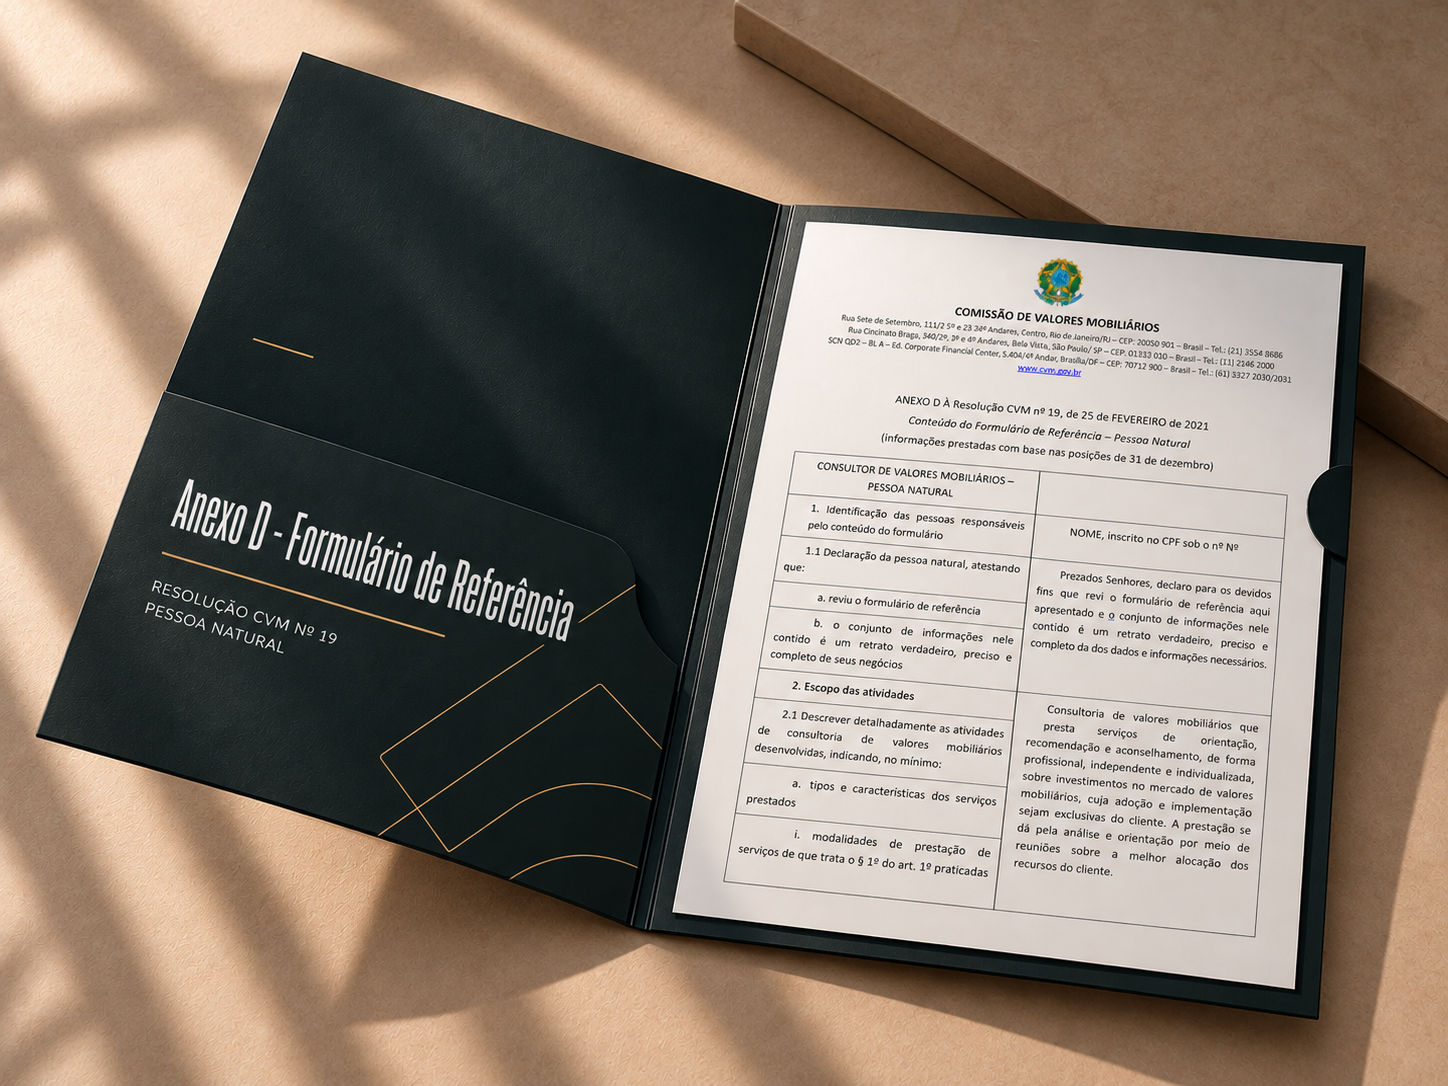
Veja também • eBook
Modelos de Documentos para Registro de Consultor de Investimentos à CVM
Baixe 3 modelos de documentos para organizar o pedido de registro de Consultor de Investimentos Pessoa Natural: Requerimento PF, Informações Cadastrais e Anexo D — Formulário de Referência.
Quer avançar além do conteúdo?
A Veritas apoia empresas que precisam transformar análises em estruturas aplicáveis ao negócio. Conheça nossas soluções relacionadas a Adequação à Reforma do Imposto de Renda.
Ainda tem alguma dúvida?
O material destaca principalmente sócios com renda anual total acima de R$ 600 mil e escritórios que realizam distribuições mensais elevadas de lucros e dividendos.
O FAQ trata da retenção de 10% de IR na fonte para determinadas distribuições realizadas por PJs no Lucro Real, Presumido ou Arbitrado. A base exata da retenção aparece de forma divergente em diferentes trechos do próprio material e deve ser revisada antes da publicação operacional.
É um cálculo complementar na declaração anual para pessoas físicas com renda acima de R$ 600 mil, com alíquota efetiva mínima de até 10% sobre uma base ampliada de rendimentos, conforme apresentado no eBook.
Sim. O FAQ esclarece que o limite de R$ 600 mil é por pessoa física, somando rendimentos de diferentes empresas, holdings e outras fontes de renda.
O material explica que lucros apurados até 2025 poderiam ficar fora da base da tributação mínima quando formalmente aprovados pelo órgão societário competente até 31/12/2025, observados os demais requisitos apresentados.
Política de remuneração dos sócios, distribuição de lucros, contabilidade, demonstrações financeiras, fluxo de caixa e análise consolidada das rendas de cada sócio passam a exigir acompanhamento mais estruturado.
Informação de qualidade é o primeiro passo para decisões melhores.
Acesse o conteúdo completo e aprofunde sua visão sobre Lei 15.270/2025, tributação mínima de altas rendas e impactos sobre lucros, dividendos e remuneração de sócios de assessorias e consultorias de investimentos.