Estudo Veritas 2026
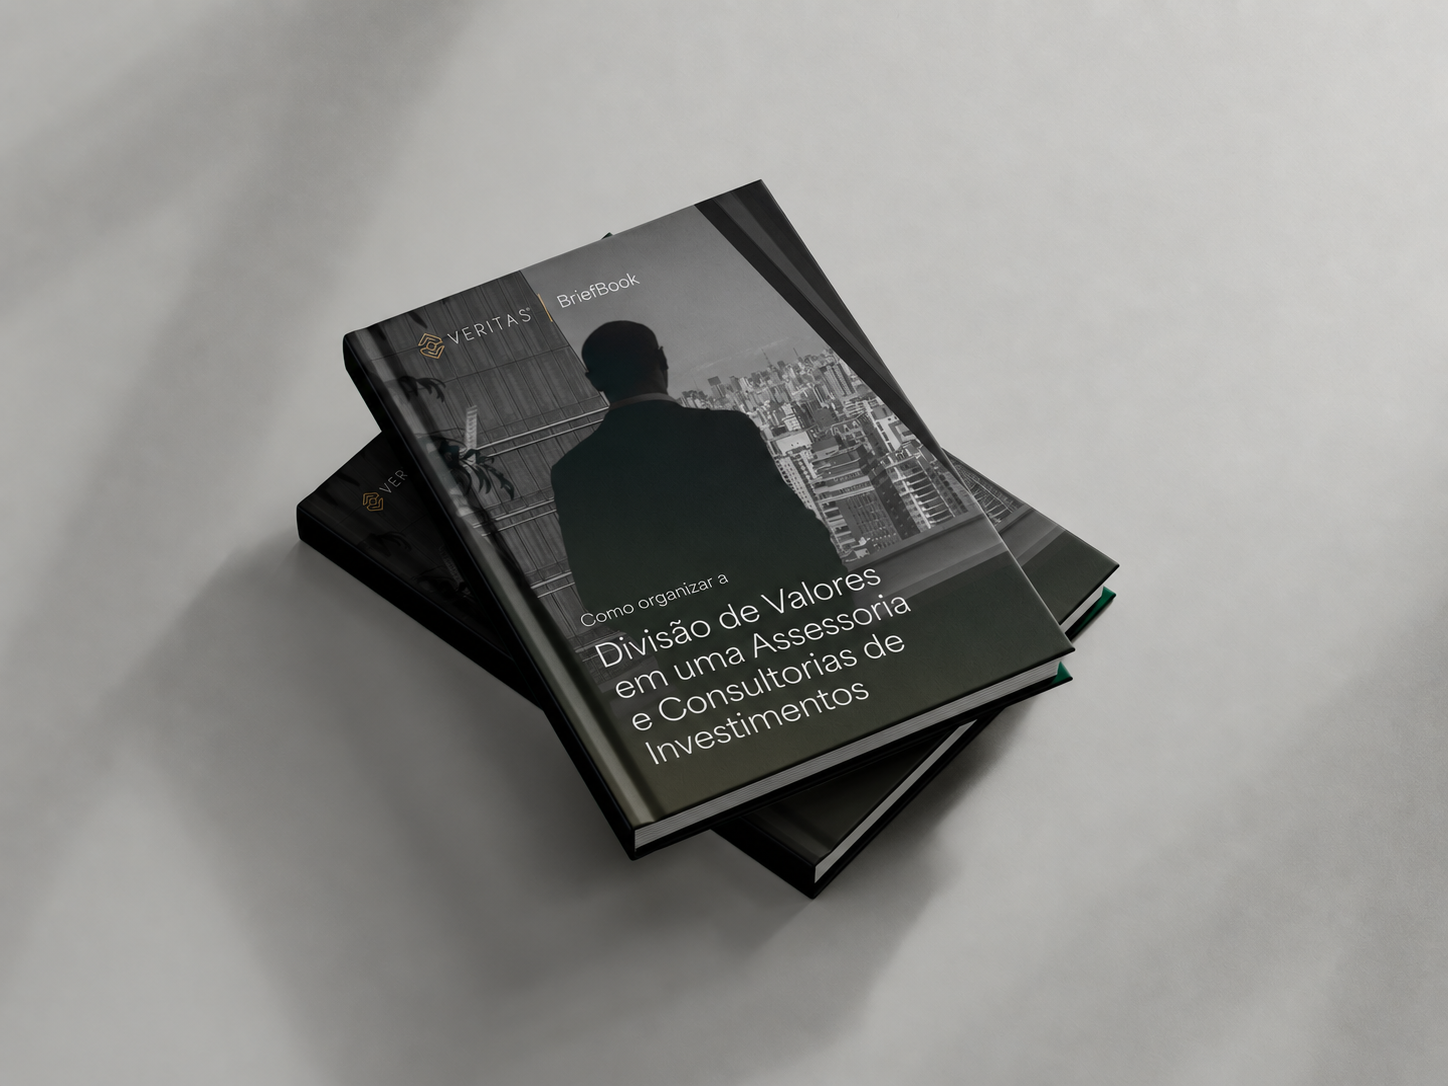
Divisão de Valores em Assessorias e Consultorias de Investimentos: distribuição de resultados com segurança
Um guia prático para organizar a divisão de valores entre sócios com base no lucro efetivamente apurado, utilizando balancetes intermediários, fechamento contábil recorrente e controles que protegem a empresa e os sócios.
Conteúdo gratuito • Acesso imediato • Sócios, gestores e lideranças financeiras de assessorias e consultorias de investimentos que precisam organizar a distribuição de resultados com segurança contábil, fiscal e financeira.
Por que entender Distribuição de resultados, apuração contábil e conformidade fiscal em assessorias e consultorias de investimentos é importante agora.
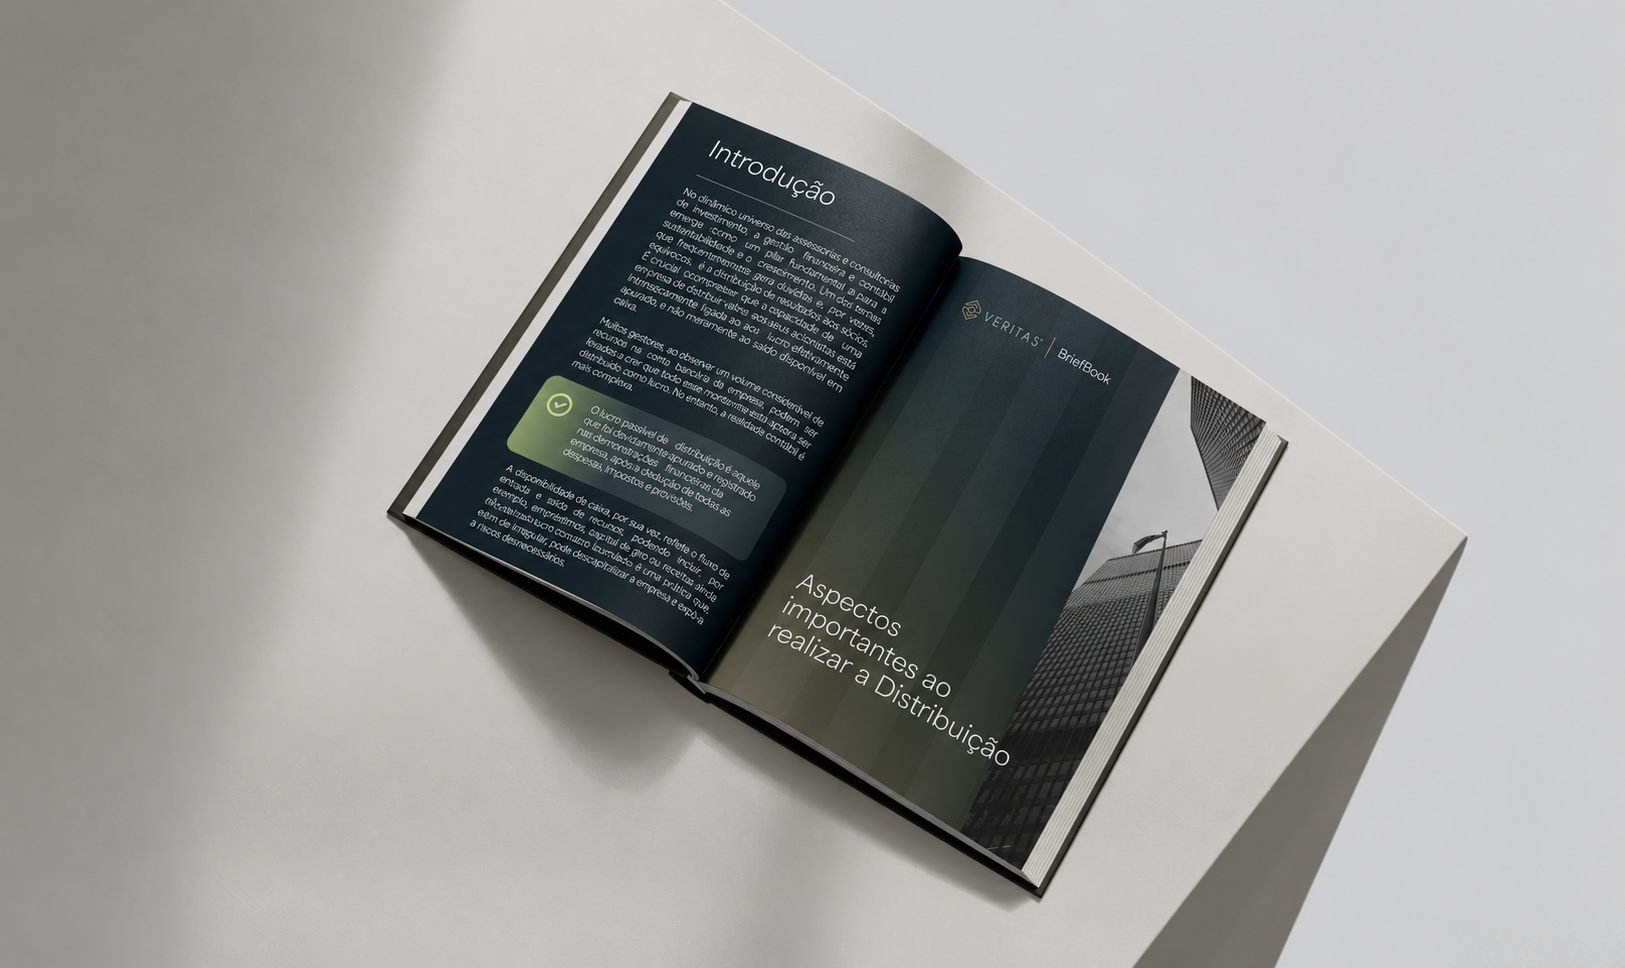
Em assessorias e consultorias de investimentos, um dos erros mais relevantes na gestão financeira é confundir saldo disponível em conta com lucro passível de distribuição. O valor que pode ser distribuído aos sócios precisa estar efetivamente apurado e registrado nas demonstrações financeiras, depois de despesas, impostos e provisões.
Os dados além da percepção
Lucro ≠ Caixa
o saldo bancário da empresa não determina, por si só, quanto pode ser distribuído aos sócios
01
Lucro não é caixa
Recursos disponíveis na conta podem incluir empréstimos, capital de giro ou receitas que ainda não se converteram em lucro líquido. Distribuí-los sem apuração pode descapitalizar a empresa.
02
Distribuição exige base contábil
Valores distribuídos antes do fechamento anual devem estar apoiados em lucros ou reservas já apurados em balanços ou balancetes intermediários devidamente levantados e aprovados.
03
Empresa e sócio precisam estar alinhados
As informações declaradas pela assessoria ou consultoria devem estar em consonância com a declaração fiscal de cada sócio, reduzindo inconsistências e riscos de malha fiscal.
Conteúdo desenvolvido para transformar informação em decisão.
Lucro x disponibilidade de caixa
Entenda por que recursos em conta bancária não representam necessariamente lucro distribuível e quais riscos surgem quando esses conceitos são confundidos.
Distribuição intermediária
Saiba como realizar distribuições antes do fechamento anual com base em balanços ou balancetes intermediários e em lucros já efetivamente apurados.
Fechamento contábil recorrente
Veja por que balancetes mensais — ou, no mínimo, trimestrais — ajudam a identificar lucro acumulado, reduzir riscos fiscais e melhorar a tomada de decisão.
Conformidade dos sócios
Entenda a importância de manter os valores informados pela empresa alinhados às declarações fiscais individuais dos sócios.
Por dentro do material
Veja parte do que preparamos para você.
Conhecimento construído a partir da experiência de mercado.
A Veritas atua ao lado de empresas e lideranças em diferentes momentos de crescimento, transformação e tomada de decisão — e transforma essa proximidade em conteúdo aplicável.
+80
consultorias assessoradas pela Veritas
+500
de consultores apoiados no processo de credenciamento
+100
consultorias atendidas da constituição ao M&A
+3000
profissionais certificados no mercado
Informação para quem precisa decidir.
Este BriefBook foi desenvolvido para esclarecer como assessorias e consultorias de investimentos podem organizar a distribuição de resultados com base em informações contábeis confiáveis. O material aborda a diferença entre caixa e lucro, a distribuição intermediária, a importância de fechamentos recorrentes e o alinhamento fiscal entre empresa e sócios.
“A distribuição segura de resultados começa pela apuração correta do lucro — e não pelo saldo disponível na conta da empresa.”
Anderson Timm
Contabilidade e Inteligência Tributária
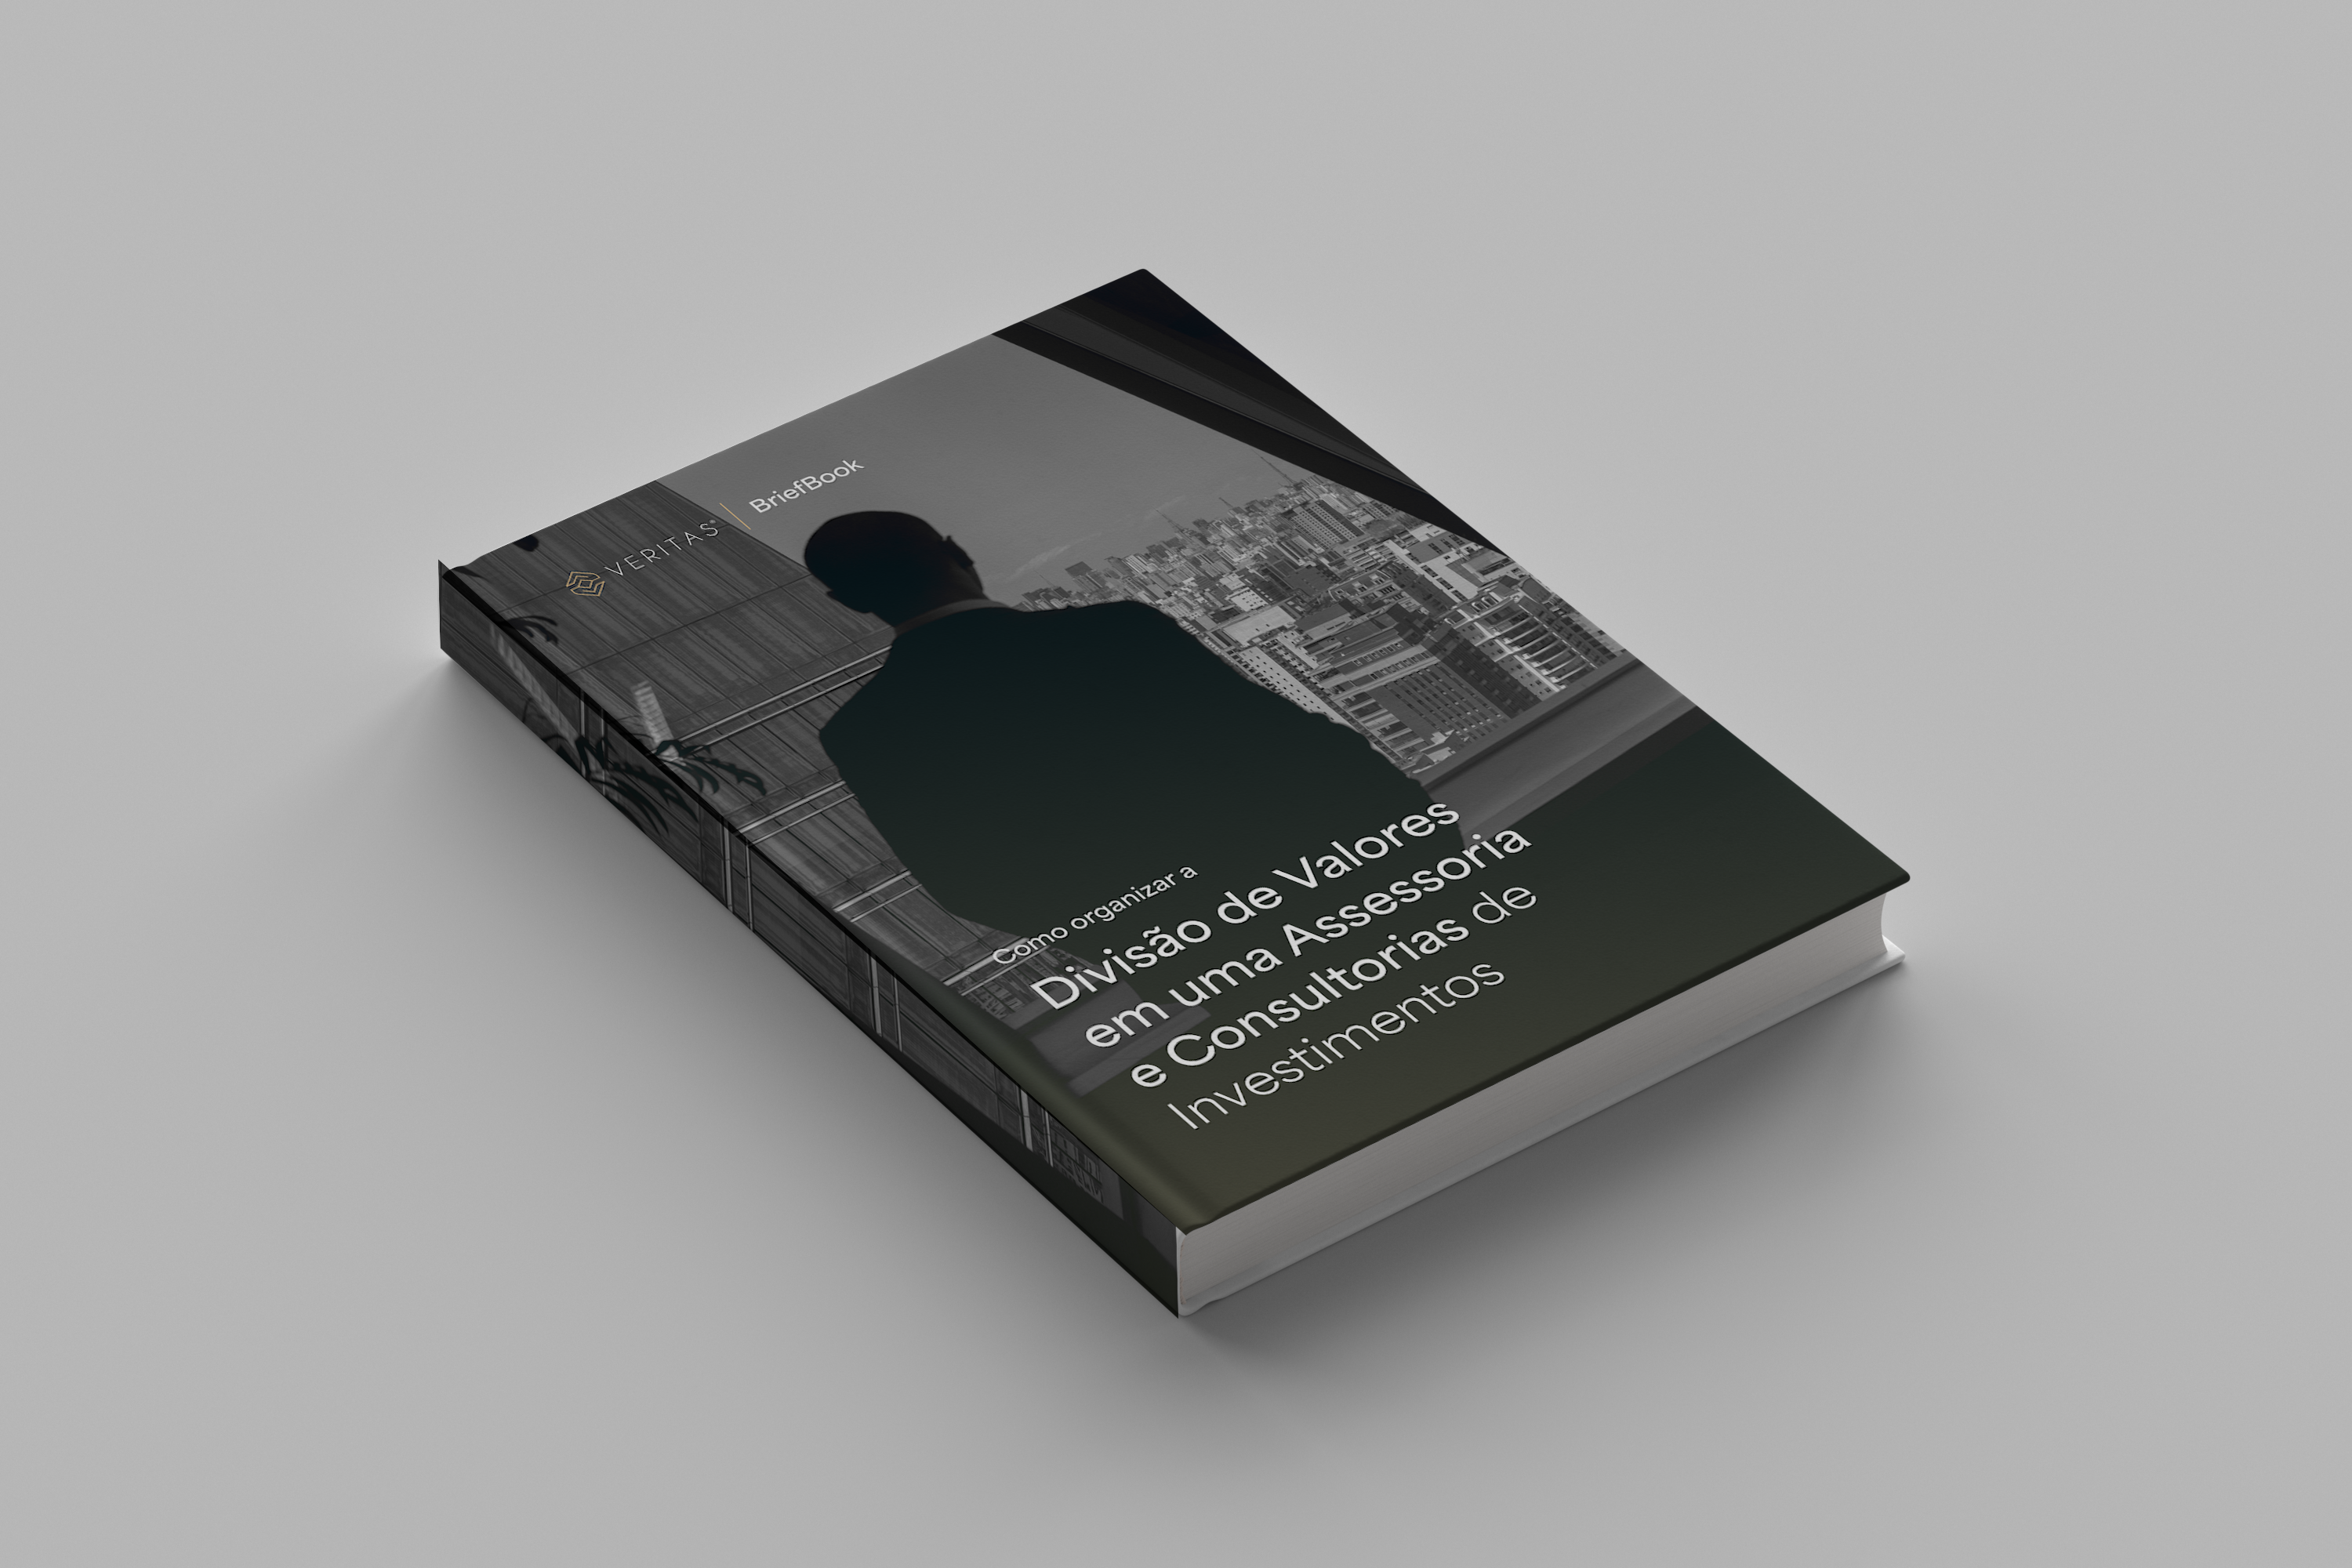
Acesso gratuito
Acesse o conteúdo completo.
Preencha seus dados para acessar os principais dados, análises e insights sobre Distribuição de resultados, apuração contábil e conformidade fiscal em assessorias e consultorias de investimentos.
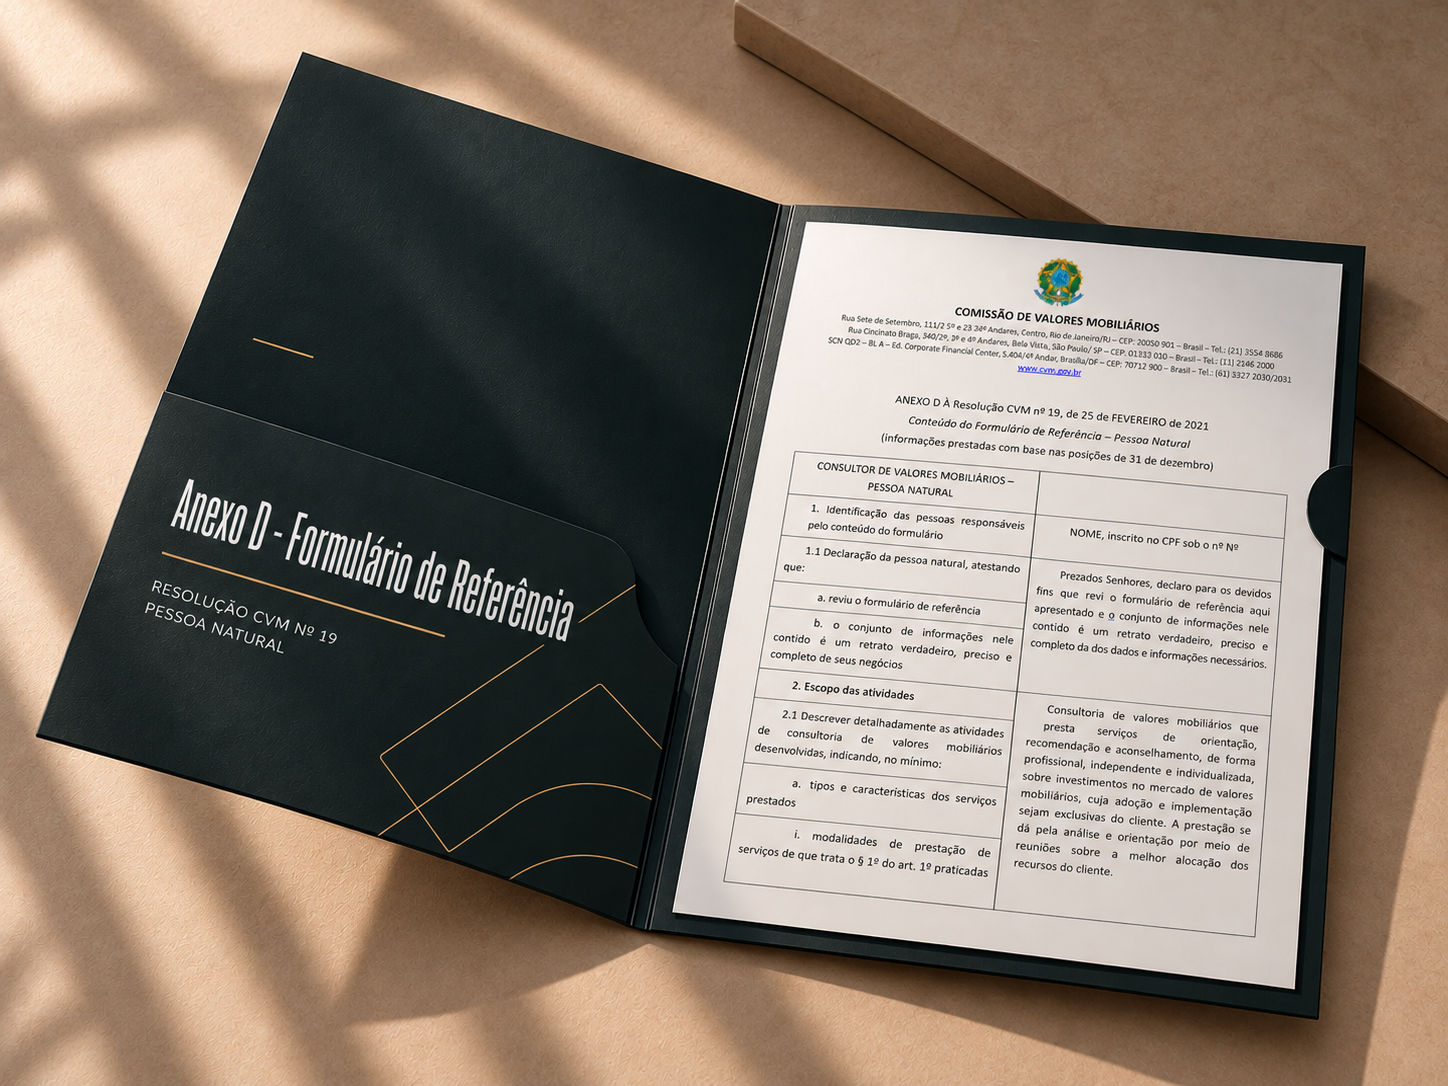
Veja também • eBook
Modelos de Documentos para Registro de Consultor de Investimentos à CVM
Baixe 3 modelos de documentos para organizar o pedido de registro de Consultor de Investimentos Pessoa Natural: Requerimento PF, Informações Cadastrais e Anexo D — Formulário de Referência.
Quer avançar além do conteúdo?
A Veritas apoia empresas que precisam transformar análises em estruturas aplicáveis ao negócio. Conheça nossas soluções relacionadas a Contabilidade Estratégica.
Ainda tem alguma dúvida?
Não. O valor distribuível deve estar ligado ao lucro efetivamente apurado e registrado nas demonstrações financeiras, após despesas, impostos e provisões.
Sim. O material explica a distribuição intermediária de resultados, desde que baseada em lucros ou reservas já apurados em balanços ou balancetes intermediários devidamente levantados e aprovados.
O eBook recomenda fechamento contábil mensal regular e indica balancetes mensais ou, no mínimo, trimestrais para acompanhar o lucro acumulado disponível para distribuição.
Os valores excedentes não podem ser tratados automaticamente como isentos. Eles podem precisar de reclassificação e tributação, além de gerar riscos fiscais, multas e juros.
Sim. Divergências entre o que a empresa informa e o que o sócio declara podem gerar inconsistências fiscais e levar o sócio à malha fiscal.
Informação de qualidade é o primeiro passo para decisões melhores.
Acesse o conteúdo completo e aprofunde sua visão sobre Distribuição de resultados, apuração contábil e conformidade fiscal em assessorias e consultorias de investimentos.