Estudo Veritas 2026
Reforma Tributária: Guia para Assessorias e Consultorias de Investimentos: impactos da CBS e do IBS
Entenda como CBS, IBS e a transição para o novo sistema podem afetar assessorias e consultorias de investimentos — da formação de créditos e precificação à gestão financeira, compliance e planejamento tributário.
Conteúdo gratuito • Acesso imediato • Sócios, gestores e lideranças de assessorias e consultorias de investimentos que precisam entender como a transição para CBS e IBS pode afetar tributação, margens, precificação, fluxo de caixa, controles internos e decisões empresariais.
Por que entender Impactos da Reforma Tributária sobre assessorias e consultorias de investimentos, com foco em CBS, IBS, precificação, fluxo de caixa, compliance e planejamento tributário é importante agora.
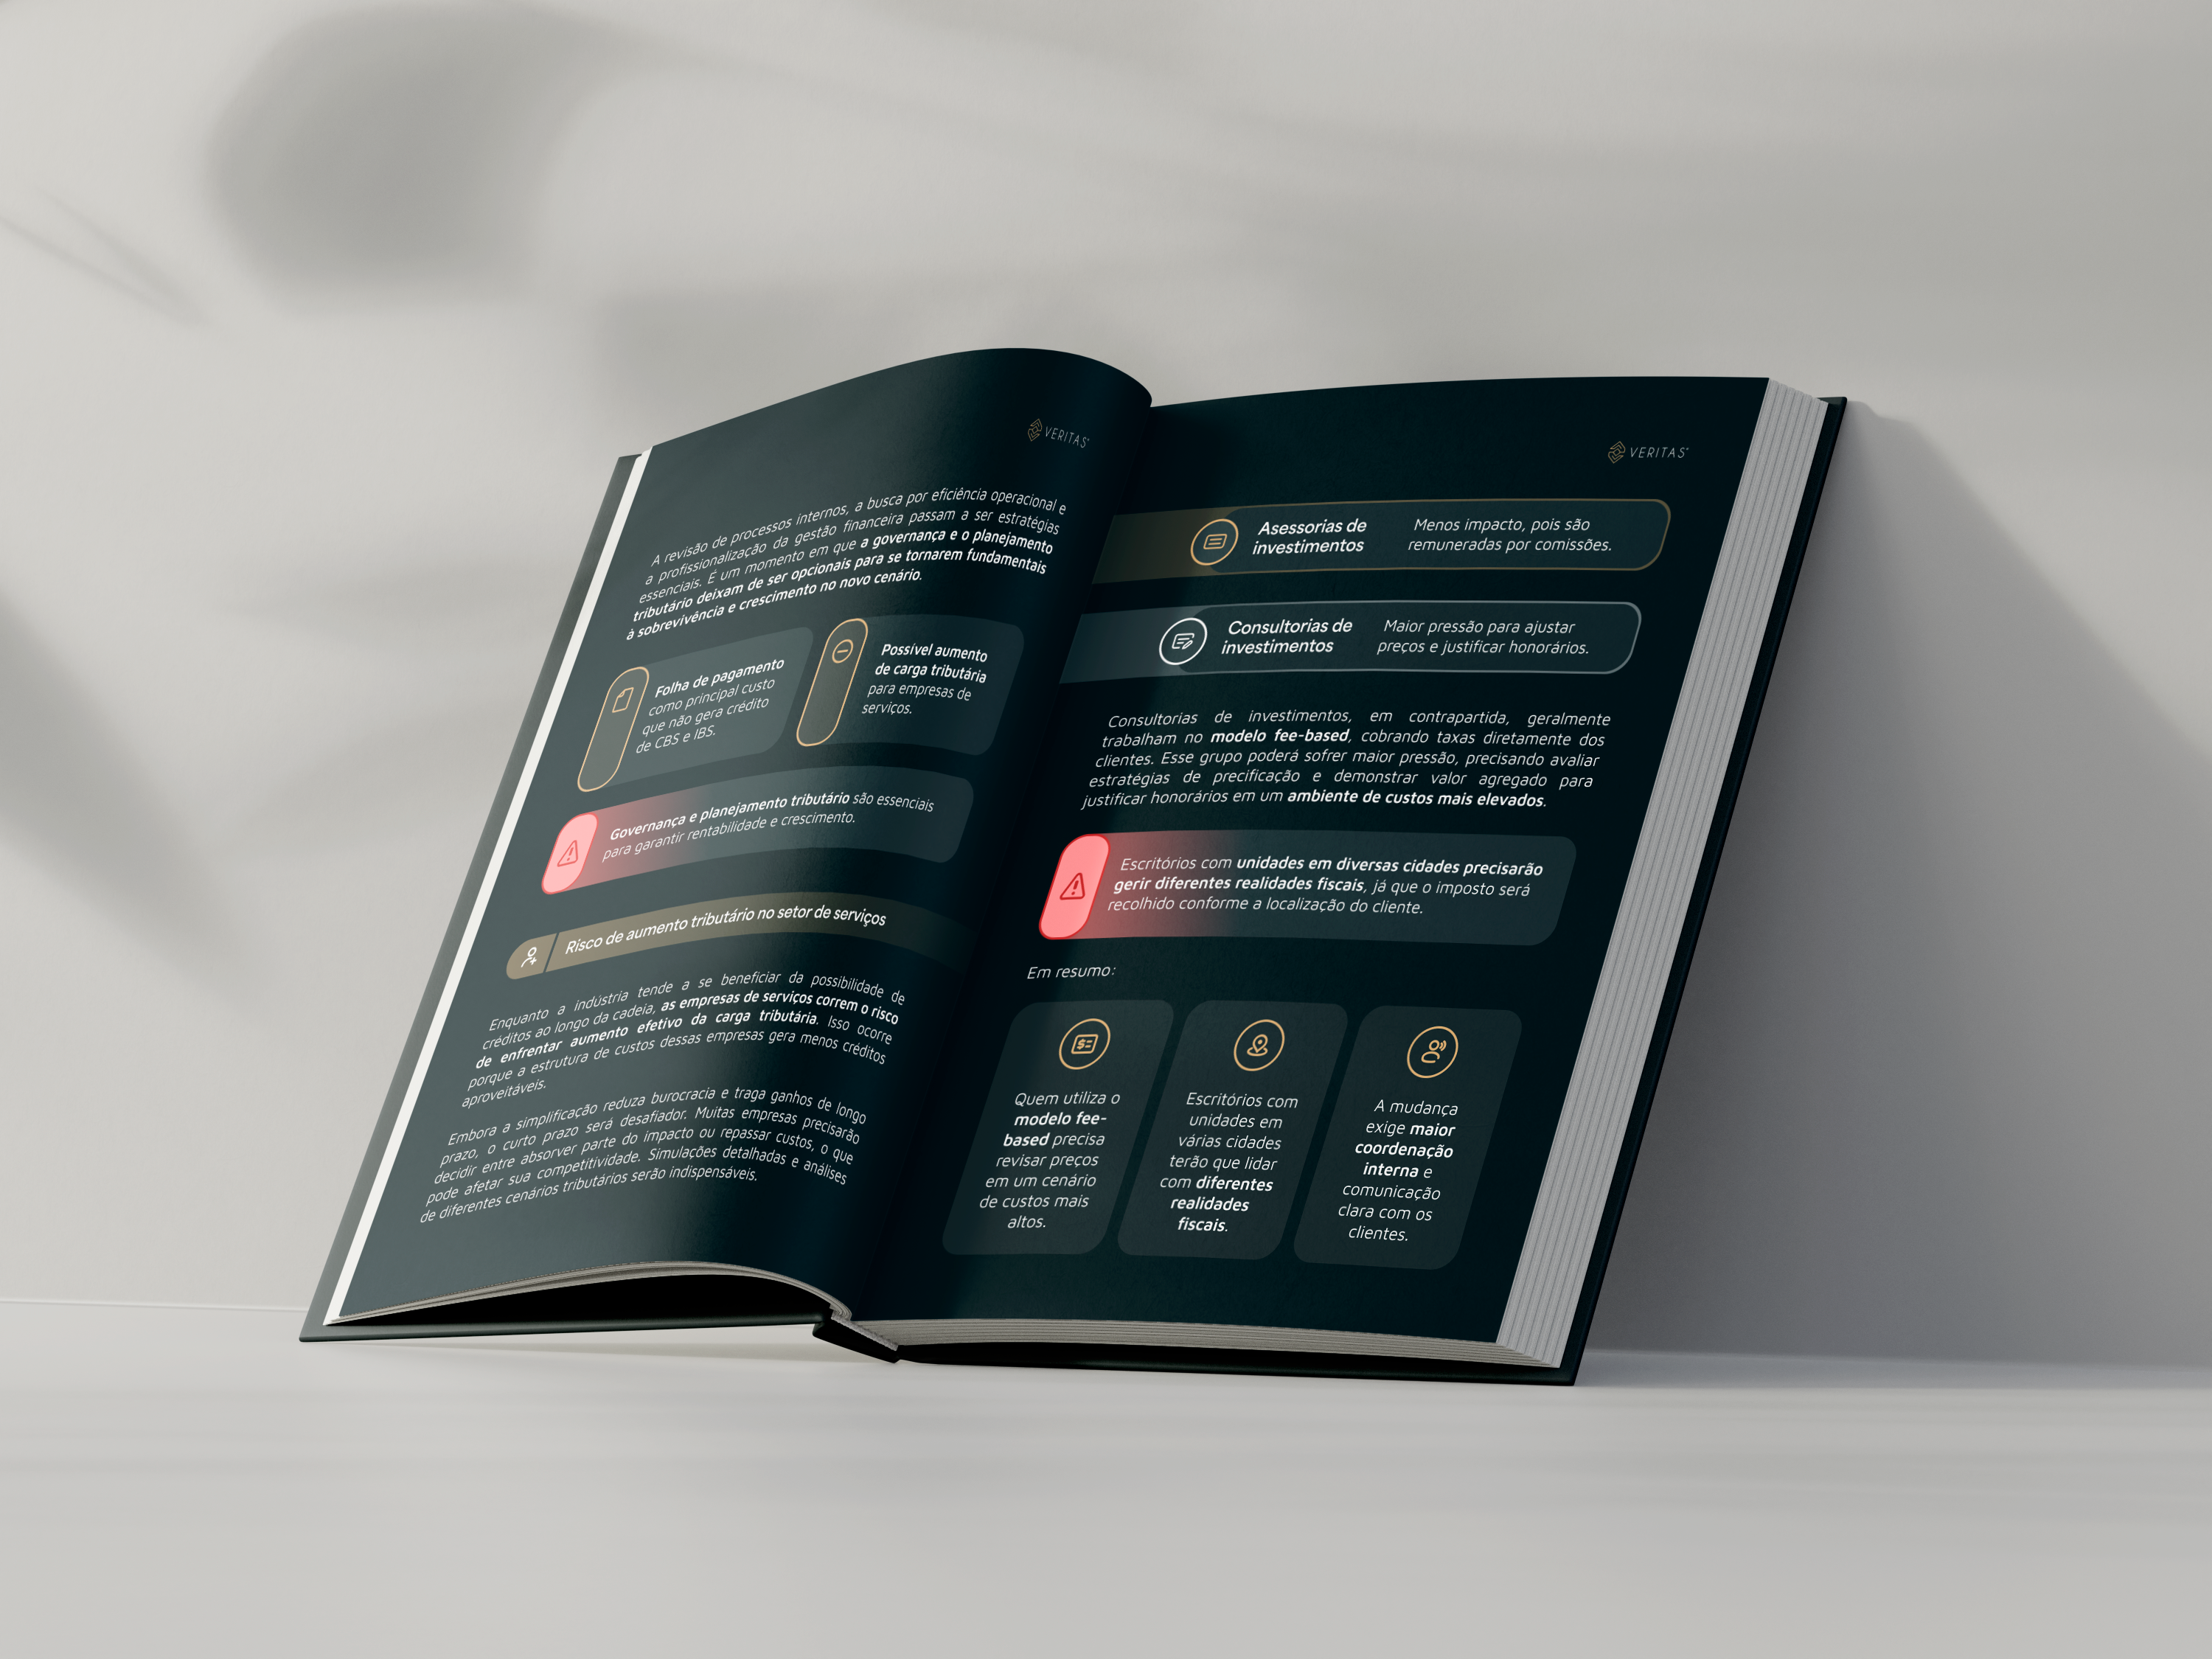
A Reforma Tributária sobre o consumo representa uma mudança estrutural na arquitetura fiscal brasileira. Para assessorias e consultorias de investimentos, a transição exige atenção especial porque empresas de serviços tendem a possuir menos insumos capazes de gerar créditos, enquanto folha de pagamento — muitas vezes um dos principais custos da operação — não gera créditos de CBS e IBS.
Os dados além da percepção
≈28%
estimativa para a alíquota padrão, com potencial de gerar acréscimos relevantes em atividades de serviços com poucos insumos tributáveis
01
Nova lógica de tributação
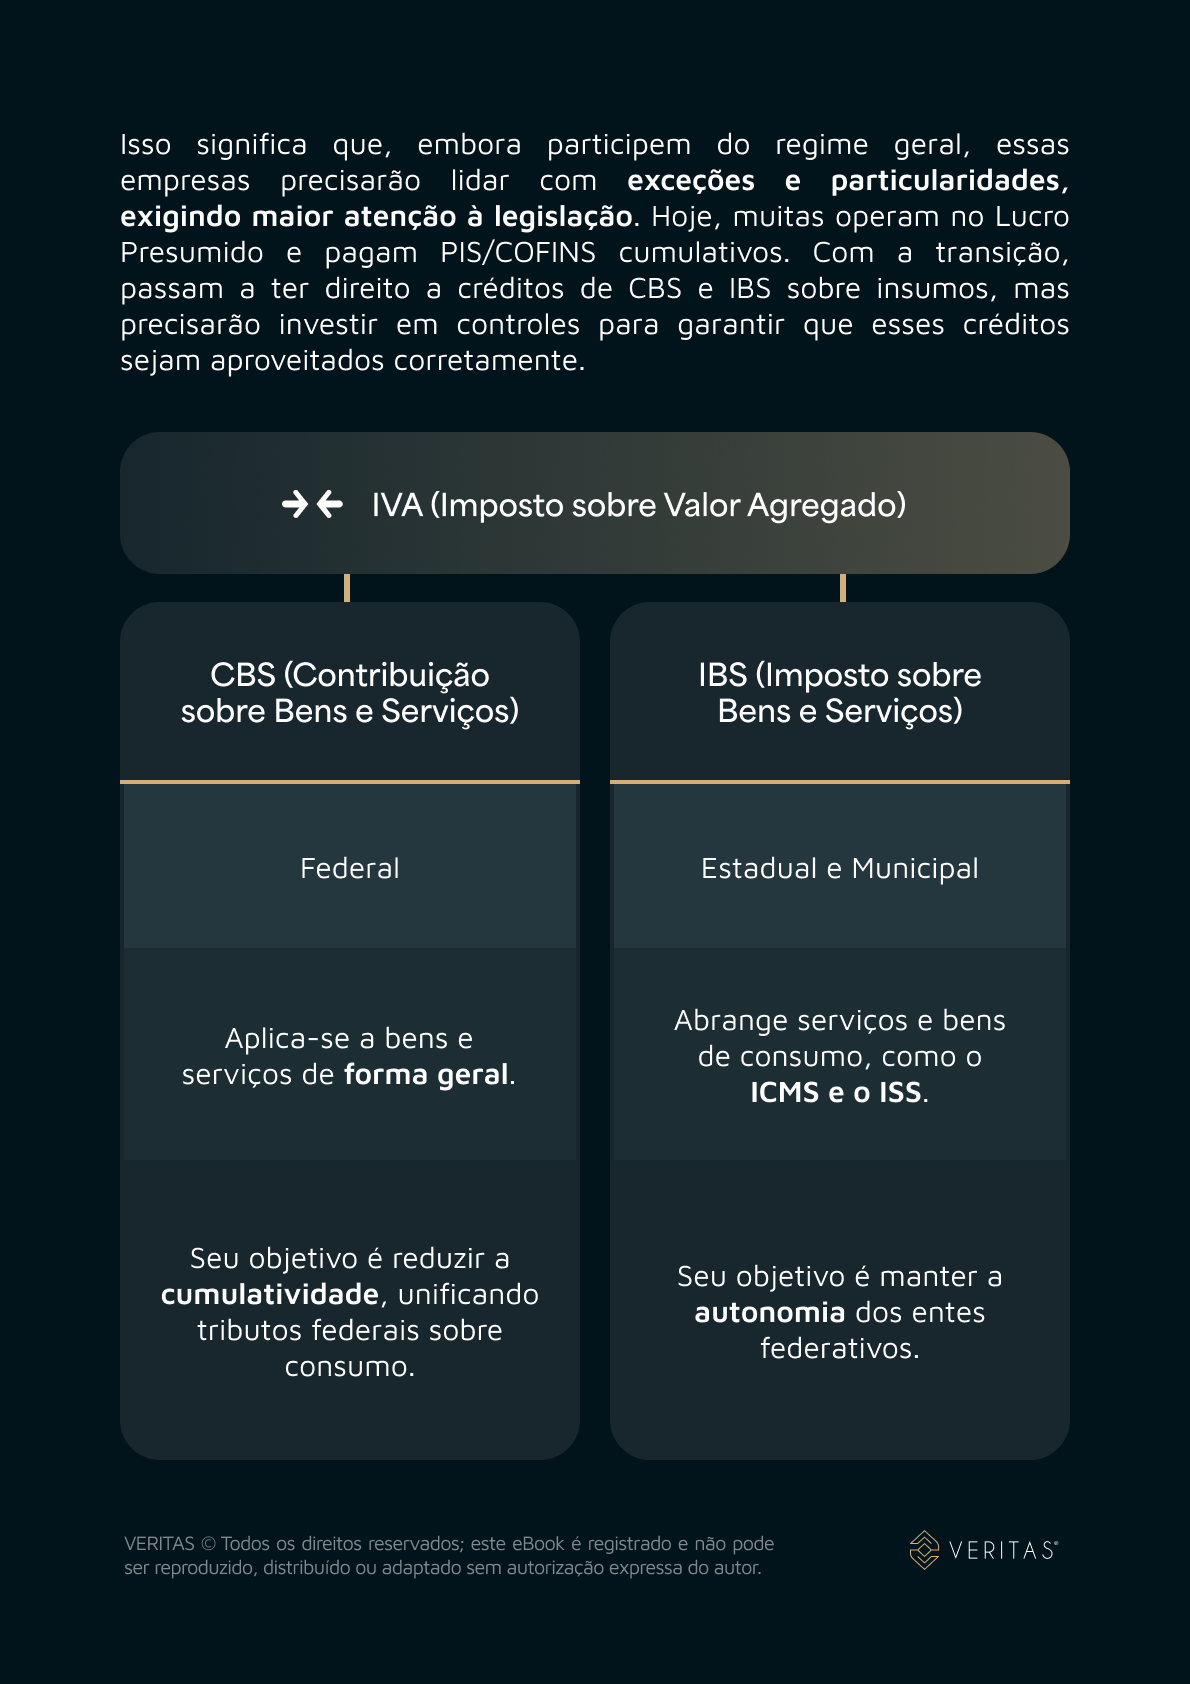
O IVA dual será formado pela CBS, de competência federal, e pelo IBS, de competência estadual e municipal, substituindo gradualmente a lógica atual de tributação sobre o consumo.
02
Pressão sobre serviços
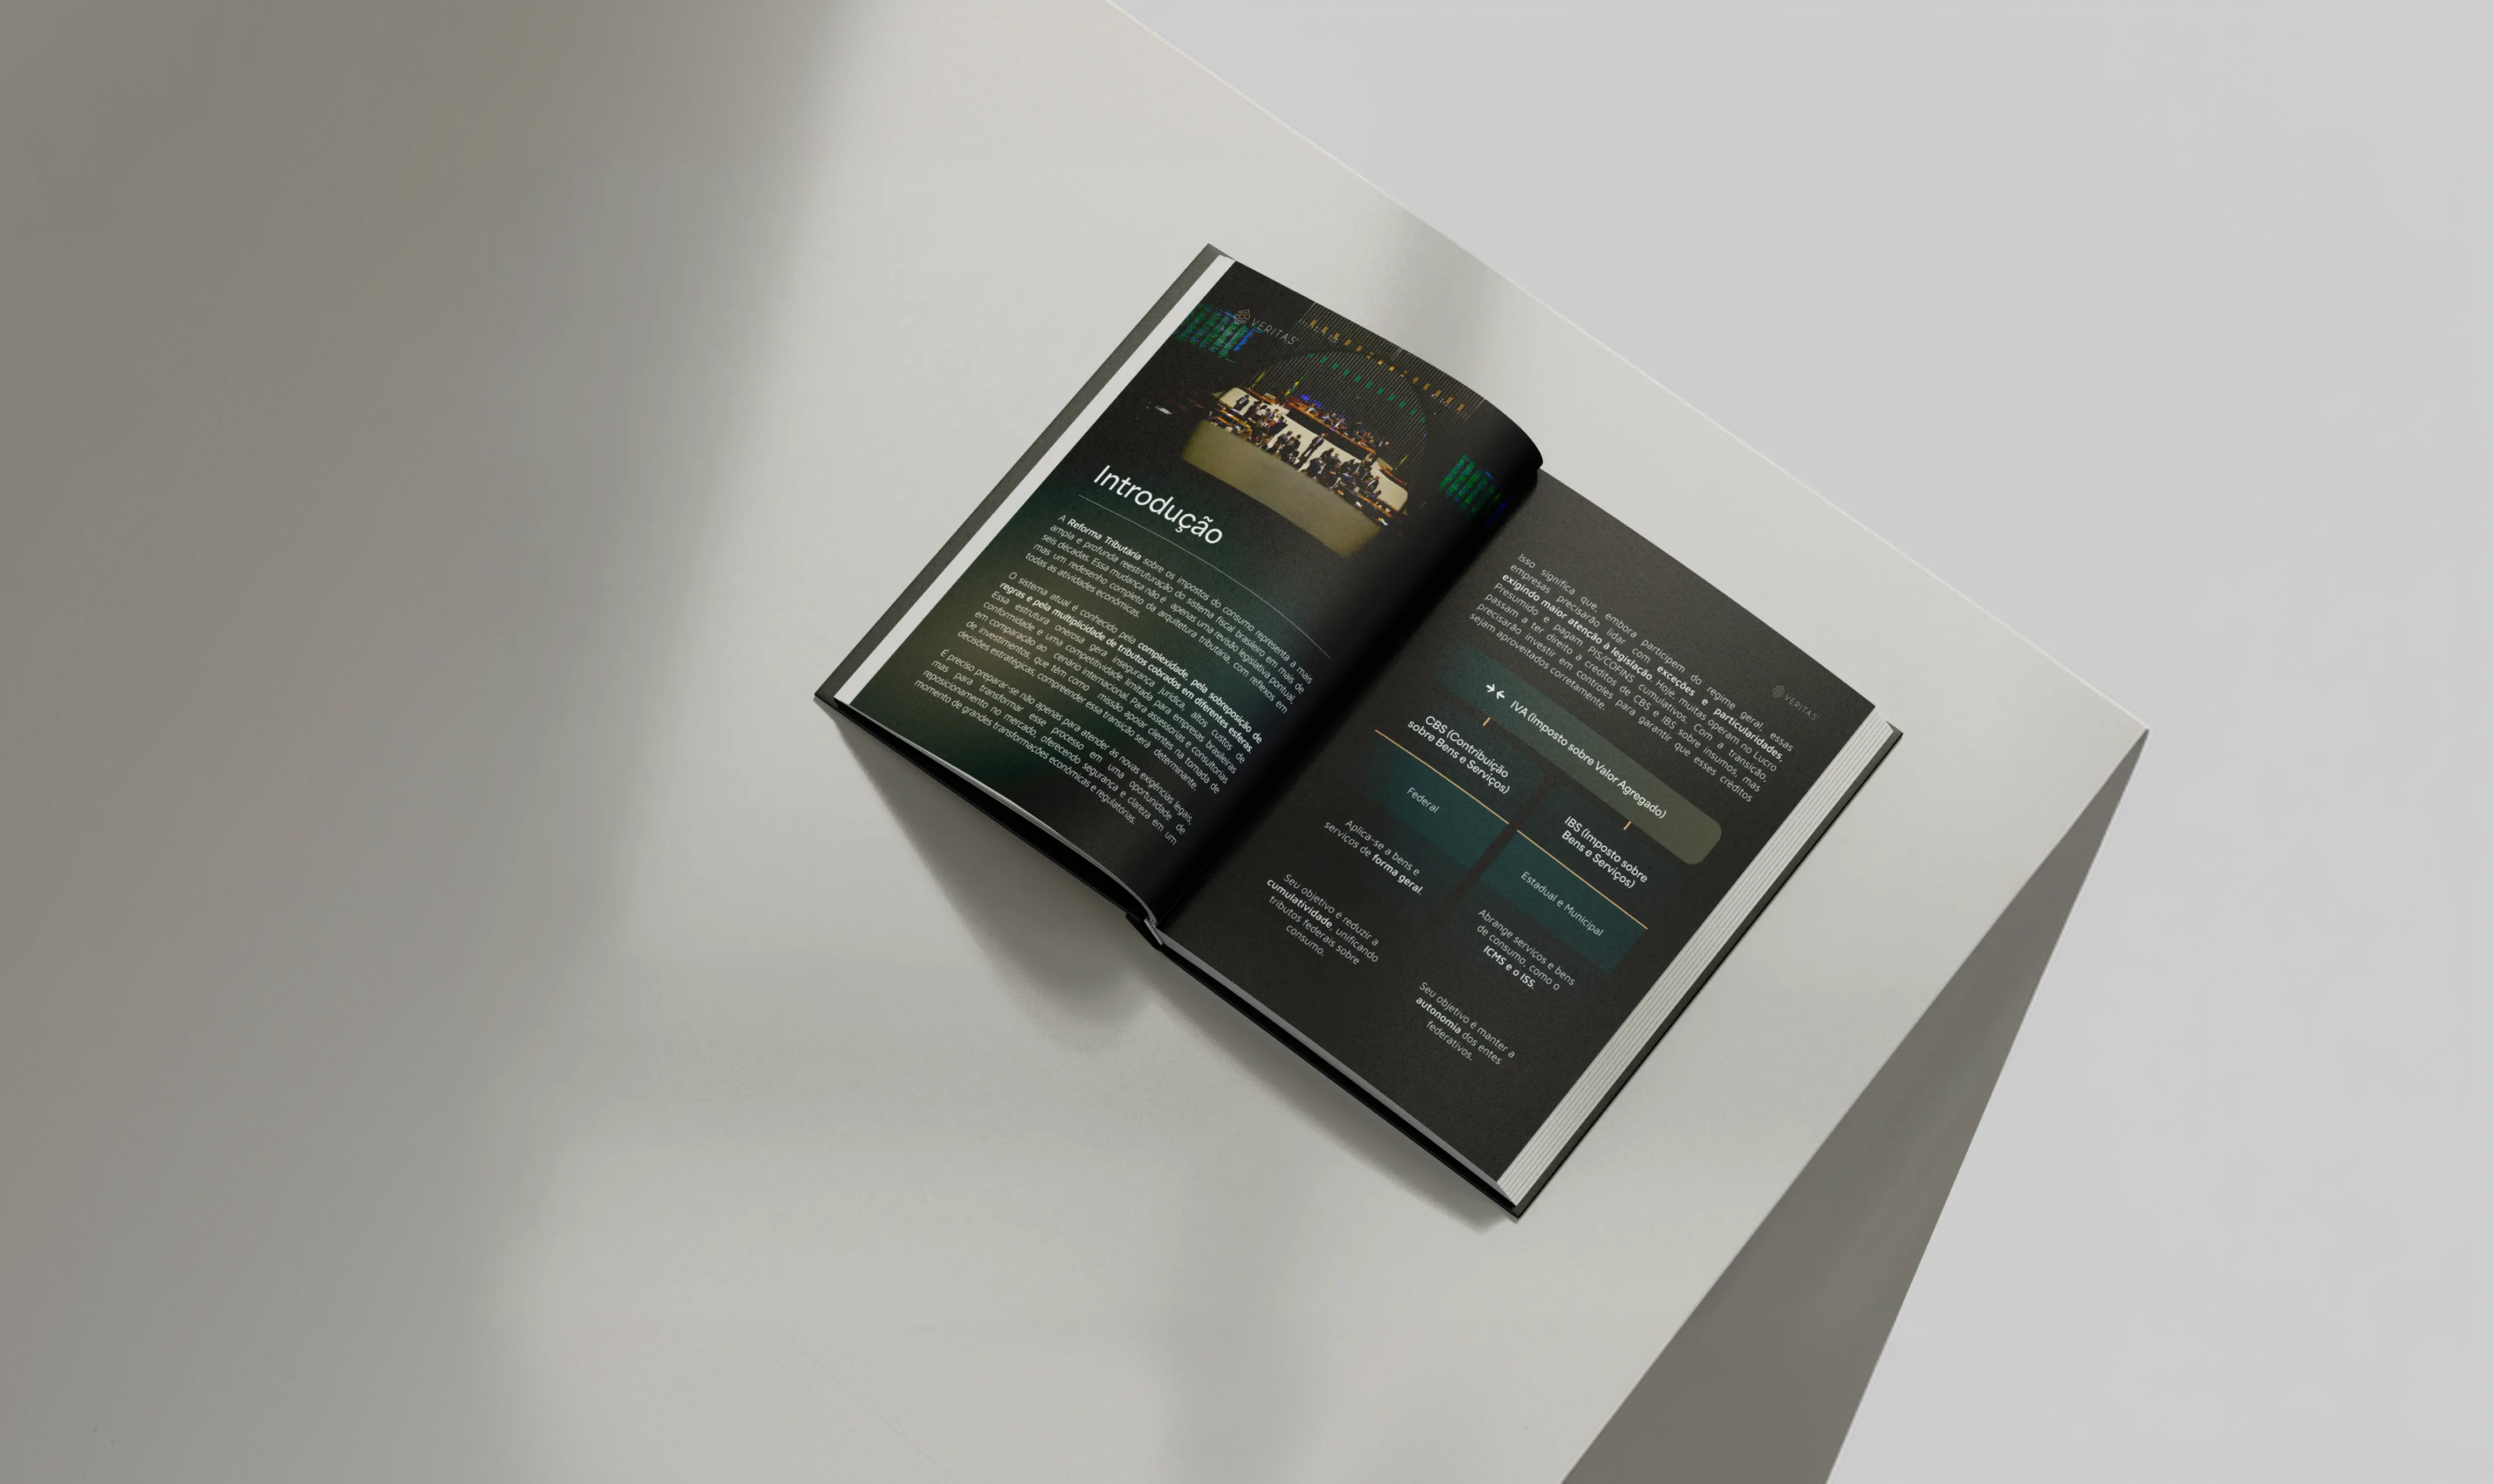
Empresas intensivas em mão de obra podem enfrentar maior carga tributária efetiva porque possuem menos créditos aproveitáveis, exigindo revisão de margens, custos e modelos de precificação.
03
Gestão passa a ser decisiva
Fluxo de caixa, controles fiscais, tecnologia, contratos, compliance e planejamento tributário precisarão funcionar de forma integrada durante a convivência entre o sistema atual e o novo.
Principais conclusões
O que o estudo revela em poucos números.
- 01
Mais de 170 países utilizam o modelo de IVA adotado pela reforma tributária
O modelo de IVA dual adotado no Brasil, composto por CBS e IBS, já é utilizado por mais de 170 países, incluindo a maioria dos membros da OCDE, facilitando a comparação tributária em escala internacional.
- 02
28% é a alíquota padrão estimada que pode elevar a carga de empresas de serviços
Estudos empresariais estimam a alíquota padrão em cerca de 28%, gerando riscos de alta na carga para empresas de serviços, já que a folha de pagamento, principal despesa do setor, não gera créditos de CBS e IBS.
- 03
LC nº 214/2025 estabelece regras específicas para o setor de serviços financeiros
A Lei Complementar nº 214/2025 traz normas próprias para assessorias e consultorias de investimentos, exigindo controle fiscal estrito para aproveitamento de créditos em substituição ao PIS/COFINS cumulativo.
- 04
2026 a 2033 marca o período de transição até a vigência plena do novo modelo
A migração inicia em 2026 em fase de teste, extingue PIS/COFINS em 2027 e conclui a substituição gradual de ICMS e ISS pelo IBS entre 2029 e 2032, com extinção definitiva desses tributos antigos prevista para 2033.
- 05
R$ 50 mil mensais em dividendos é o teto para retenção de 10% de IR no PL 1.087/2025
O PL nº 1.087/2025 prevê retenção de 10% de Imposto de Renda na fonte sobre dividendos superiores a R$ 50 mil mensais por fonte pagadora, limite que não possui previsão de correção pela inflação.
- 06
R$ 600 mil anuais de renda é o piso proposto para cobrança de IR mínimo de 10%
Em tramitação no Congresso, o PL 1.087/2025 estipula um Imposto de Renda mínimo com alíquota de até 10% para pessoas físicas com renda anual superior a R$ 600 mil, com mecanismos de compensação contra bitributação.
Metodologia: Análise técnica das regras da Reforma Tributária sobre o consumo (CBS e IBS), da Lei Complementar nº 214/2025 e do Projeto de Lei nº 1.087/2025 aplicada aos modelos de negócios de assessorias e consultorias de investimentos.
Fonte: Reforma Tributária: Guia para Assessorias e Consultorias de Investimentos, Veritas, 2026. Tabelas completas, análises e detalhamento estão no material completo.
Conteúdo desenvolvido para transformar informação em decisão.
CBS, IBS e IVA dual
Entenda a nova lógica de tributação, o regime específico aplicável ao setor financeiro e como a não cumulatividade altera o aproveitamento de créditos.
Impactos no negócio
Veja os efeitos potenciais sobre empresas intensivas em mão de obra, precificação, modelos commission-based e fee-based, margens e competitividade.
Transição e fluxo de caixa
Acompanhe o cronograma de 2026 a 2033 e os riscos associados à convivência entre regimes, recolhimento, créditos e capital de giro.
Adaptação estratégica
Conheça medidas relacionadas a contratos, preços, projeções financeiras, tecnologia, compliance, governança e planejamento tributário contínuo.
Por dentro do material
Veja parte do que preparamos para você.
Conhecimento construído a partir da experiência de mercado.
A Veritas atua ao lado de empresas e lideranças em diferentes momentos de crescimento, transformação e tomada de decisão — e transforma essa proximidade em conteúdo aplicável.
+80
consultorias assessoradas pela Veritas
+500
de consultores apoiados no processo de credenciamento
+100
consultorias atendidas da constituição ao M&A
+5000
profissionais certificados no mercado
Informação para quem precisa decidir.
O eBook organiza os principais efeitos da Reforma Tributária sobre assessorias e consultorias de investimentos em uma leitura aplicada ao negócio. O material aborda a transição para CBS e IBS, desafios específicos do setor de serviços, diferenças entre modelos de remuneração, impactos financeiros e medidas de preparação para atravessar o período de mudança com mais previsibilidade.
“Com a Reforma, governança e planejamento tributário deixam de ser opcionais para se tornarem fundamentais à rentabilidade e ao crescimento.”
Anderson Timm
CEO da Veritas
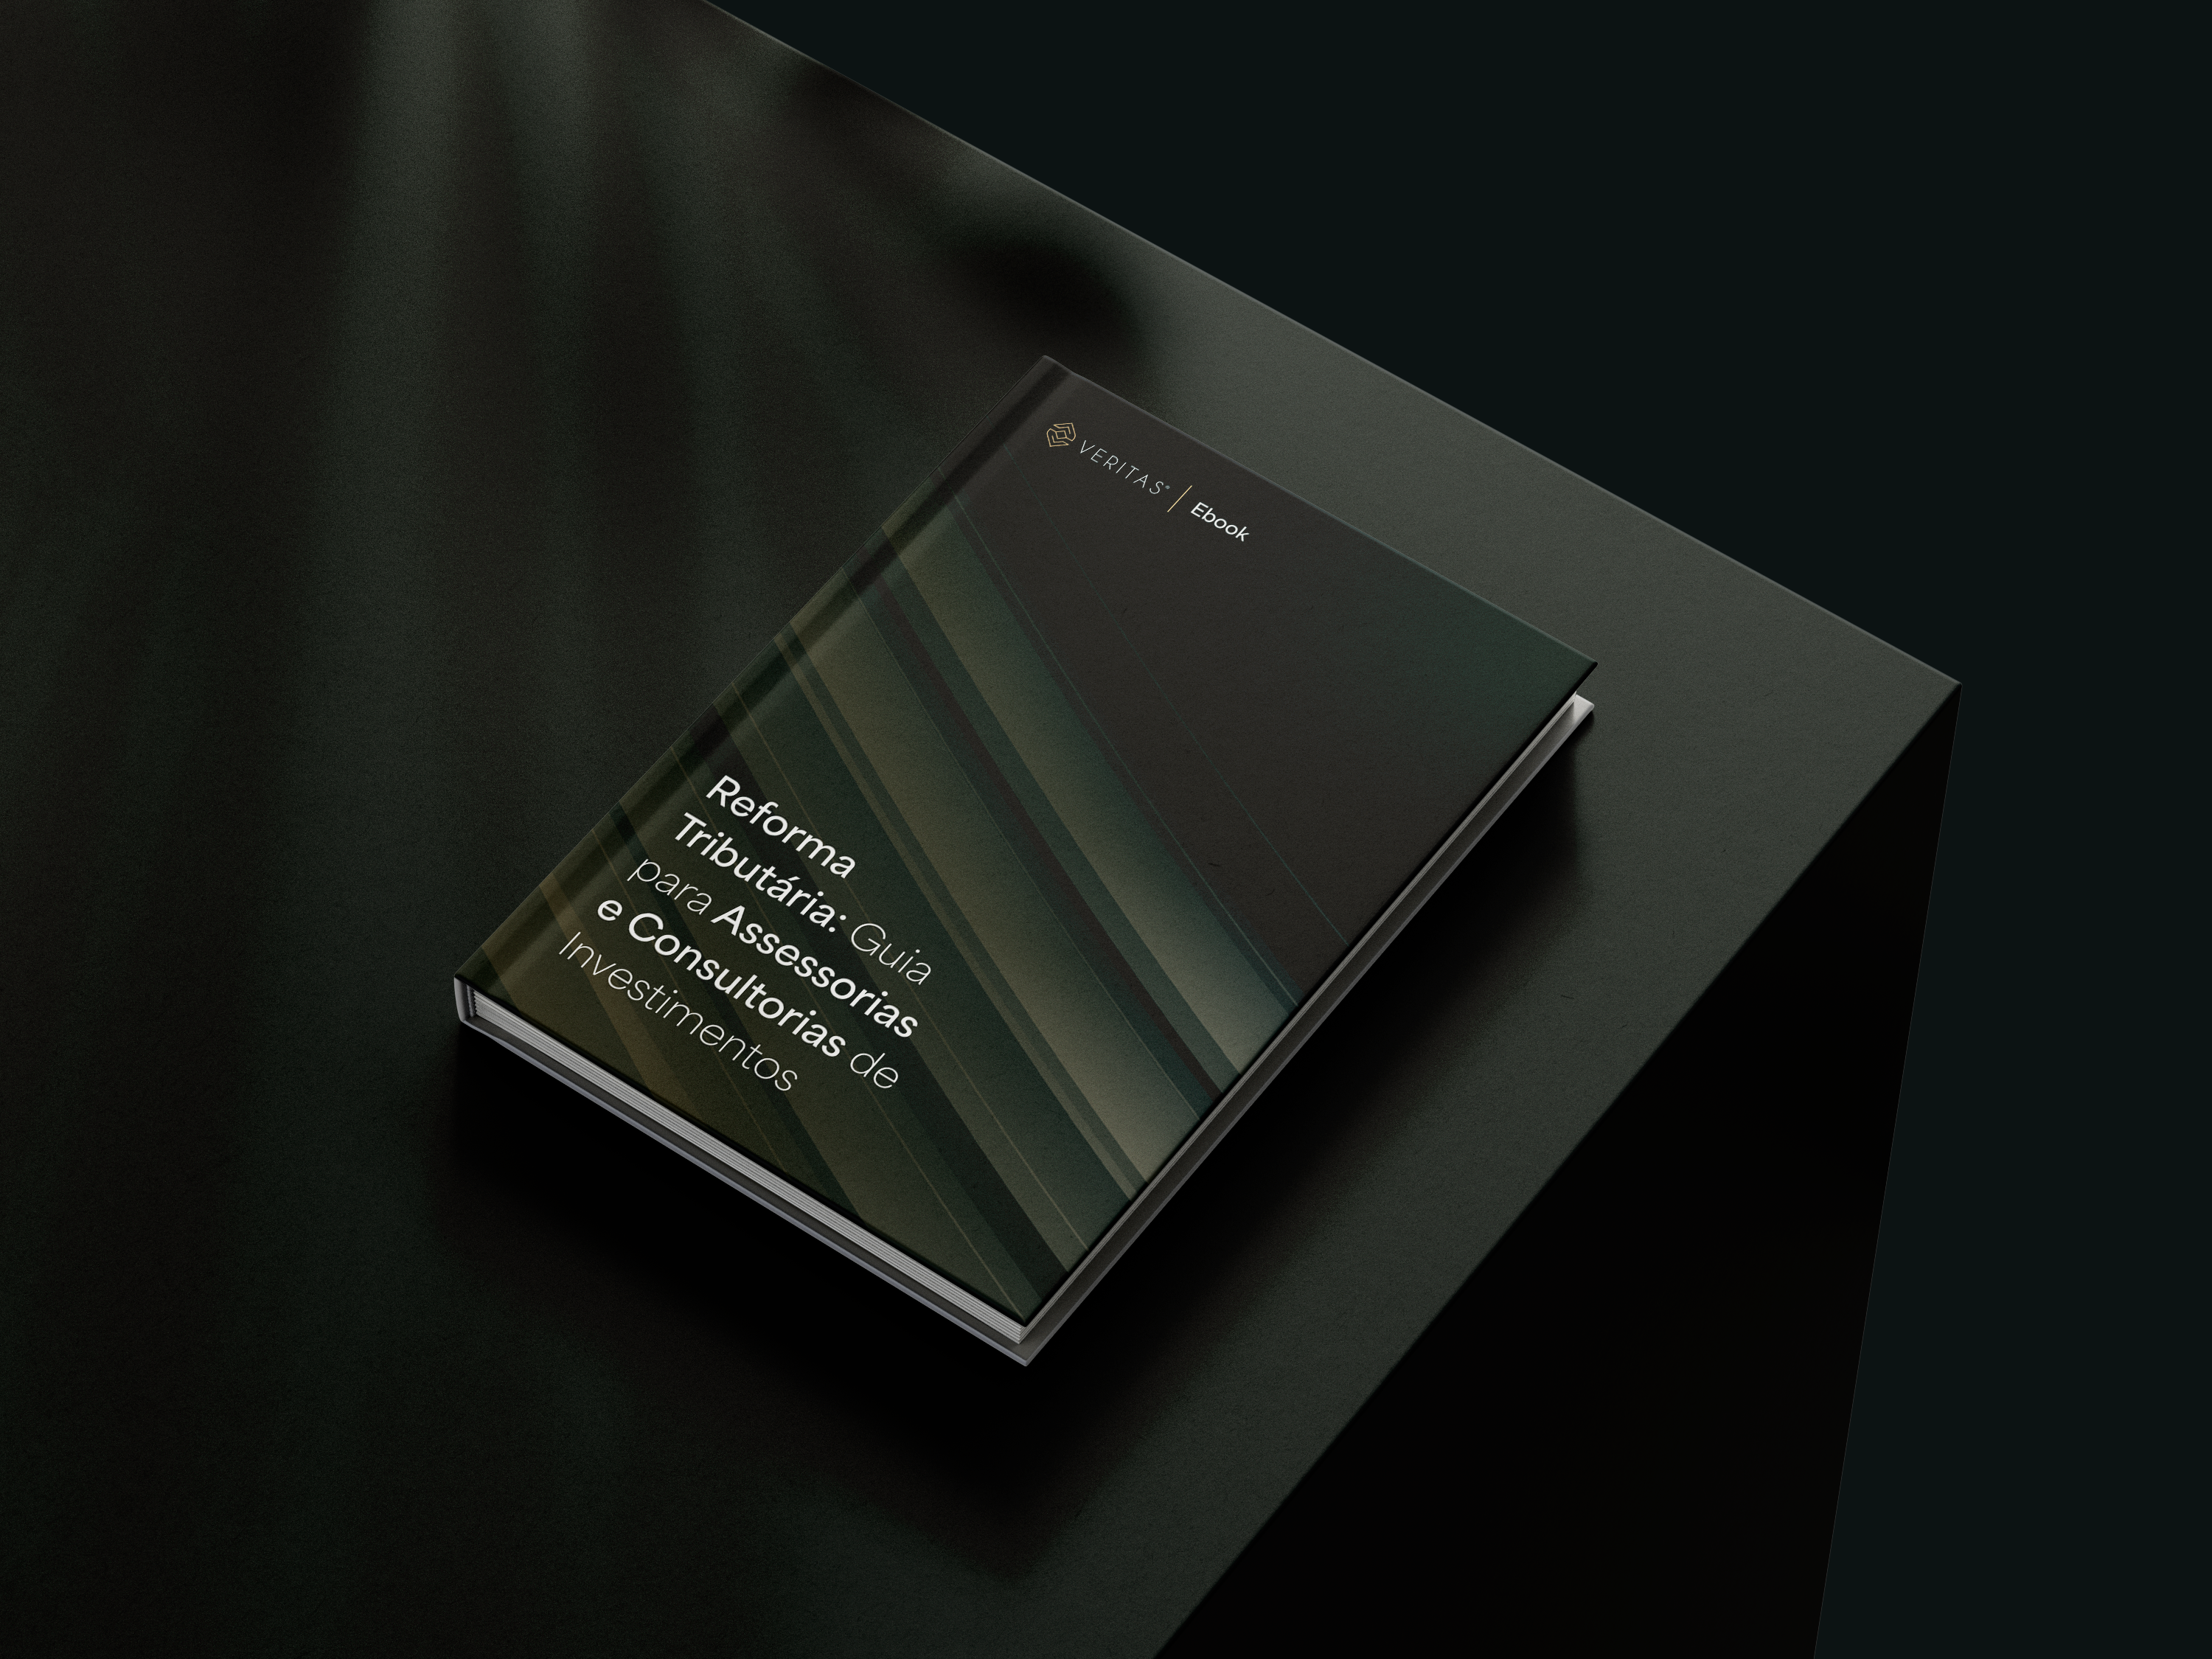
Acesso gratuito
Acesse o conteúdo completo.
Preencha seus dados para acessar os principais dados, análises e insights sobre Impactos da Reforma Tributária sobre assessorias e consultorias de investimentos, com foco em CBS, IBS, precificação, fluxo de caixa, compliance e planejamento tributário.
Veja também • eBook
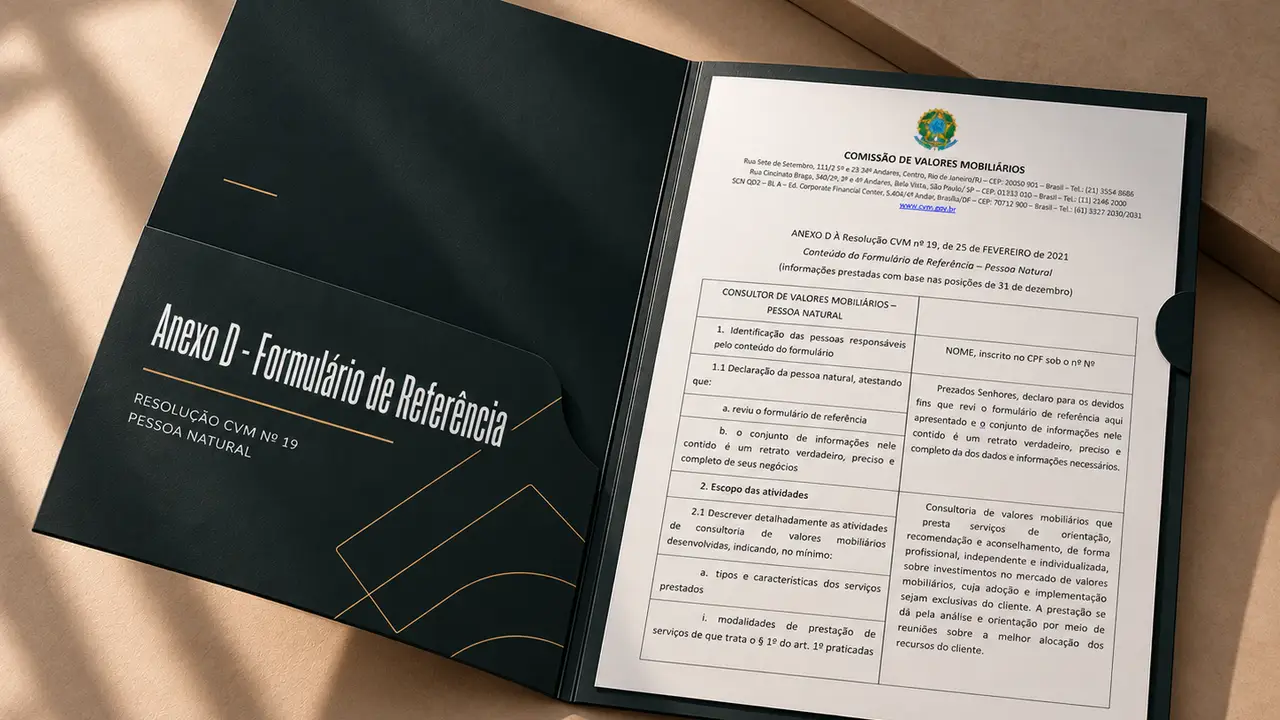
Modelos de Documentos para Registro de Consultor de Investimentos à CVM
Baixe 3 modelos de documentos para organizar o pedido de registro de Consultor de Investimentos Pessoa Natural: Requerimento PF, Informações Cadastrais e Anexo D — Formulário de Referência.

Quer avançar além do conteúdo?
A Veritas apoia empresas que precisam transformar análises em estruturas aplicáveis ao negócio. Conheça nossas soluções relacionadas a Planejamento Tributário e Contabilidade Estratégica.
Ainda tem alguma dúvida?
Porque empresas intensivas em mão de obra tendem a gerar menos créditos de CBS e IBS, já que a folha de pagamento não gera esses créditos, podendo pressionar a carga tributária efetiva.
A CBS é de competência federal. O IBS é de competência estadual e municipal. Juntos, formam o modelo de IVA dual apresentado no material.
Segundo o eBook, a transição começa em 2026, avança com mudanças em 2027 e entre 2029 e 2032, e chega à plena vigência do IBS em 2033.
Não necessariamente. O material aponta que assessorias remuneradas por comissões tendem a sentir menos impacto direto, enquanto consultorias fee-based podem enfrentar maior pressão sobre preços e honorários.
Contratos, precificação, projeções de caixa, controles financeiros, sistemas, estrutura tributária, governança e rotinas de compliance estão entre os pontos indicados no eBook.
Informação de qualidade é o primeiro passo para decisões melhores.
Acesse o conteúdo completo e aprofunde sua visão sobre Impactos da Reforma Tributária sobre assessorias e consultorias de investimentos, com foco em CBS, IBS, precificação, fluxo de caixa, compliance e planejamento tributário.