Estudo Veritas 2025
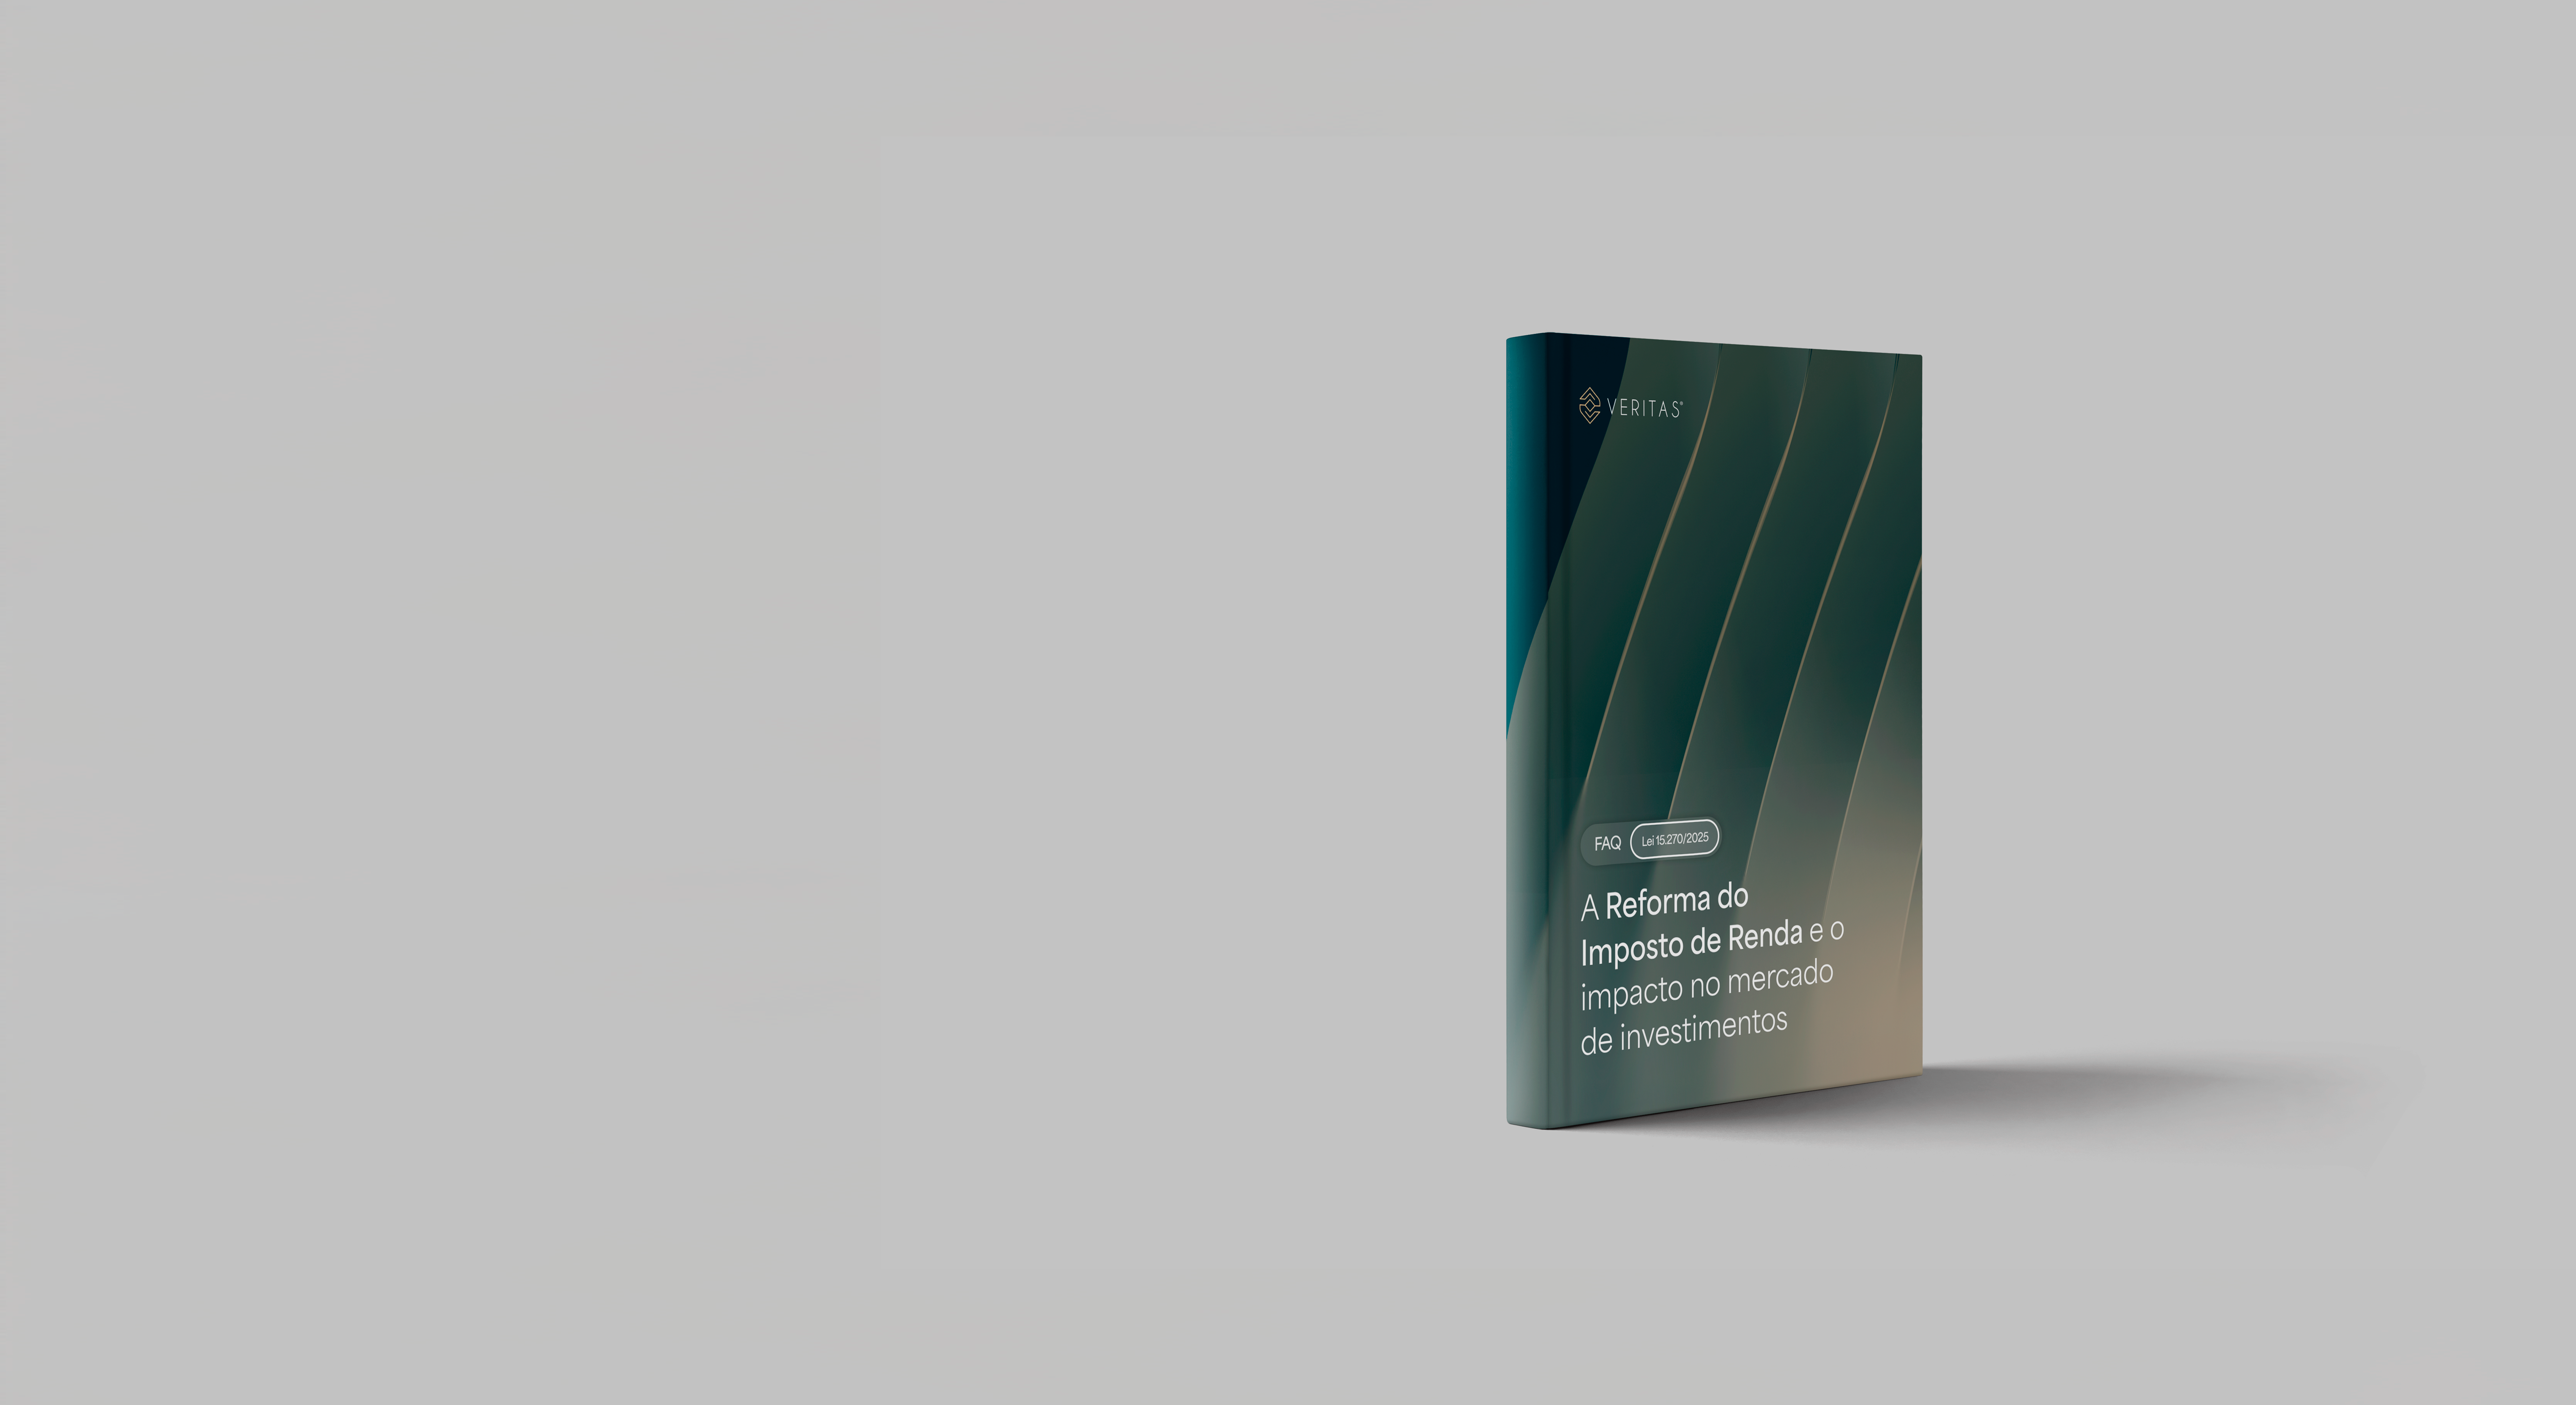
FAQ: A Reforma do Imposto de Renda: impactos para Assessorias e Consultorias de Investimentos
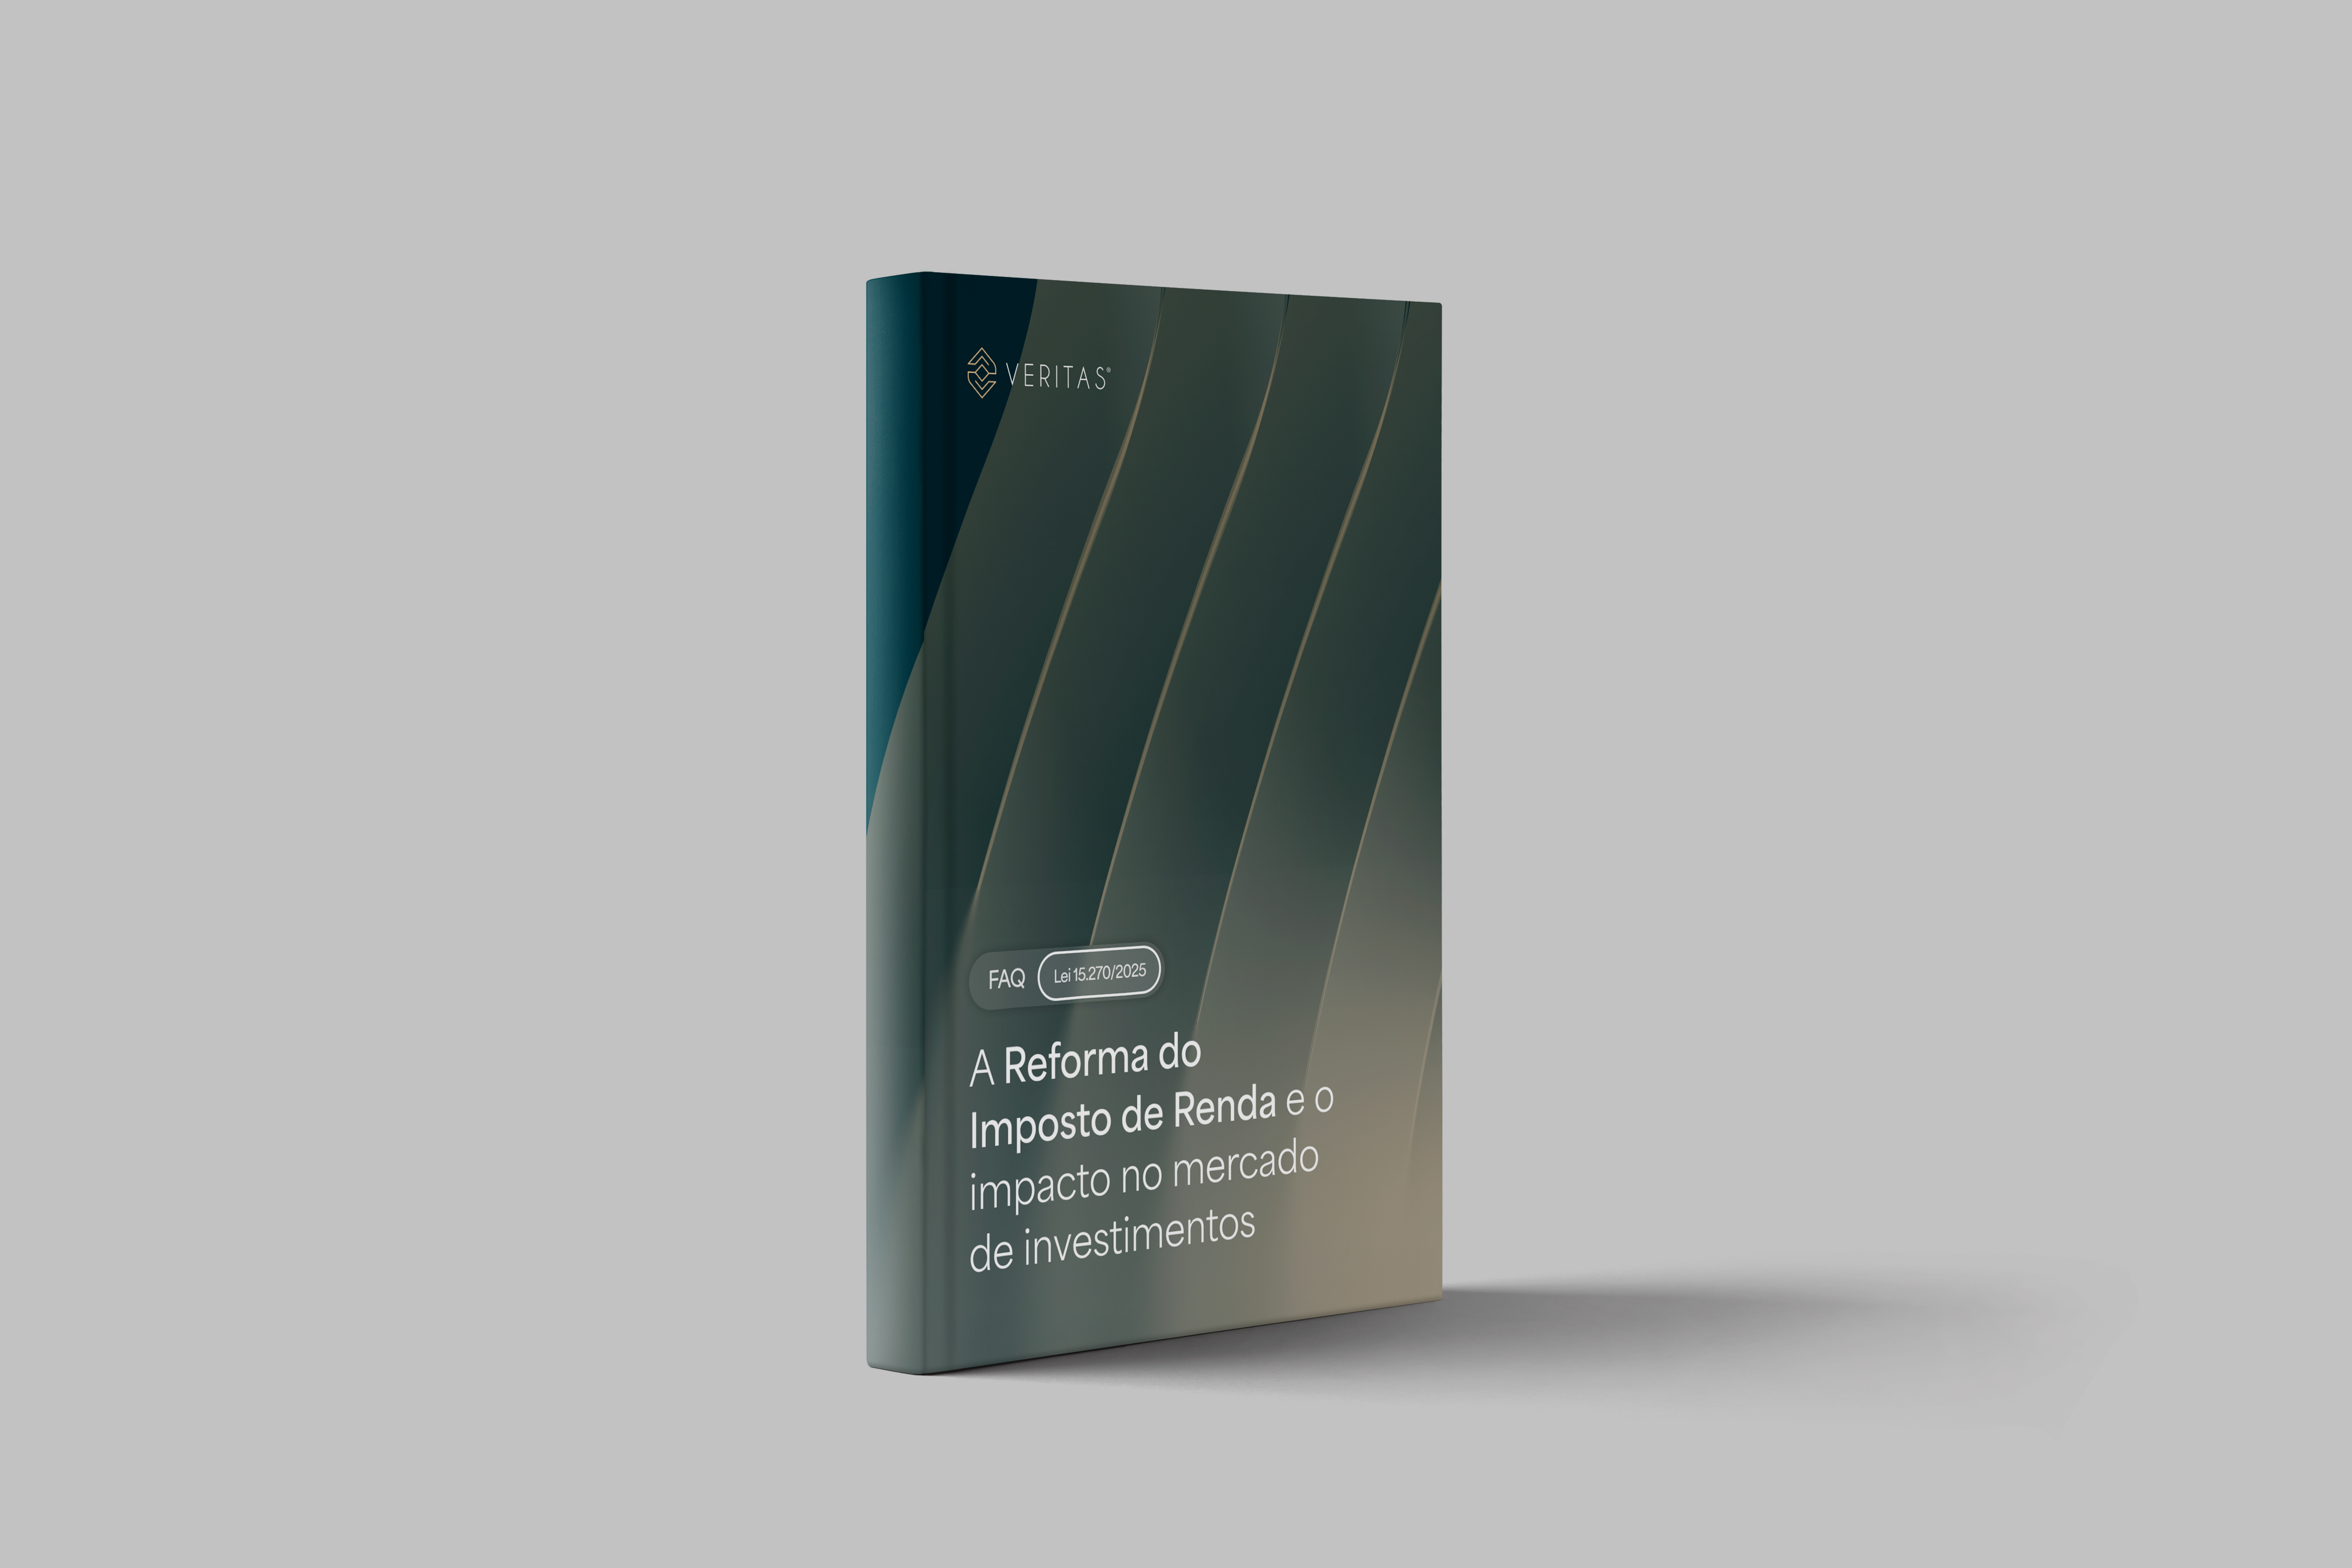
Um FAQ prático sobre a Lei 15.270/2025 para entender quem é mais impactado, como ficam lucros e dividendos e quais pontos contábeis, societários e financeiros passam a exigir mais atenção a partir de 2026.
Conteúdo gratuito • Acesso imediato • Sócios, gestores e lideranças financeiras de assessorias e consultorias de investimentos que recebem ou distribuem lucros e dividendos e precisam entender os efeitos da Lei 15.270/2025 sobre tributação, remuneração dos sócios, contabilidade e planejamento tributário a partir de 2026.
Por que entender Lei 15.270/2025, tributação mínima de altas rendas e impactos sobre lucros, dividendos e remuneração de sócios de assessorias e consultorias de investimentos é importante agora.
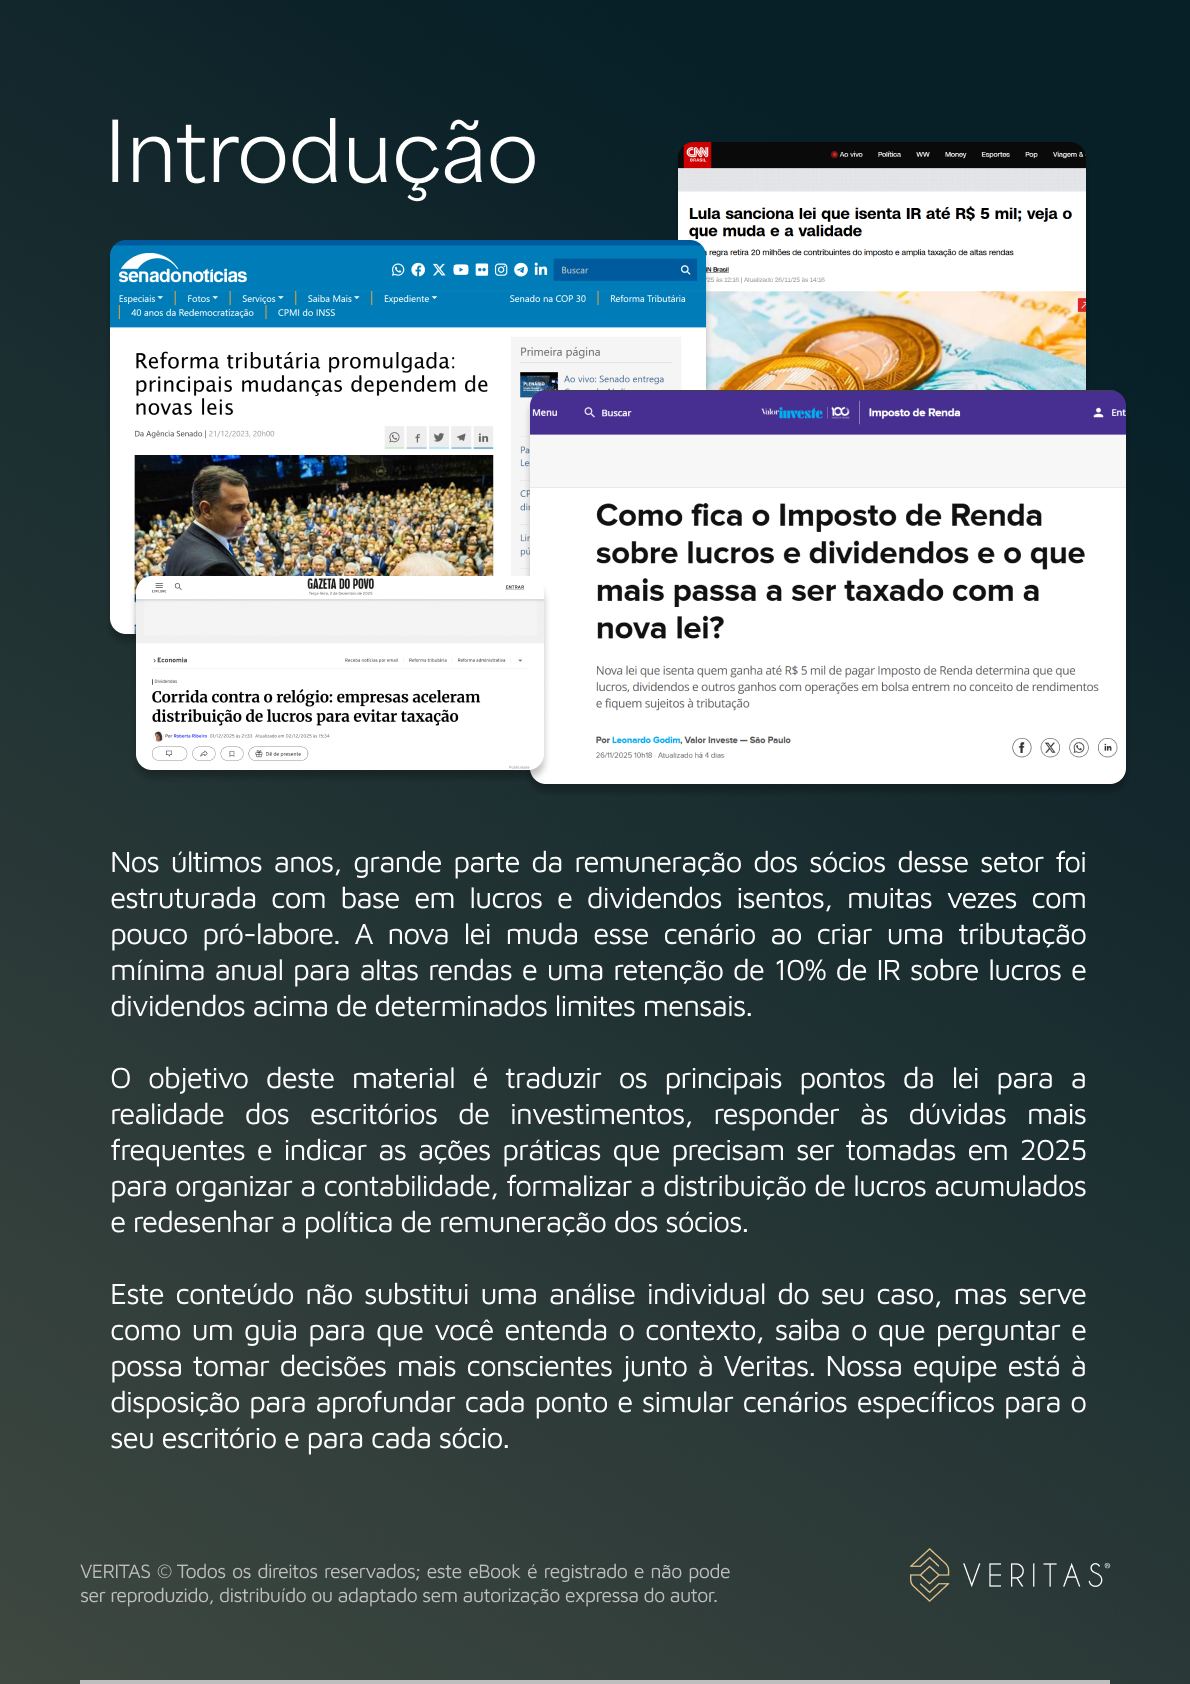
A Lei 15.270/2025 altera uma lógica relevante para escritórios de investimentos que historicamente concentraram parte da remuneração dos sócios em lucros e dividendos. A partir de 2026, renda total, regime tributário da empresa, volume distribuído e forma de remuneração passam a precisar de uma leitura integrada.
Os dados além da percepção
R$ 600 mil+
de renda anual total é o patamar acima do qual o FAQ indica a aplicação da tributação mínima de altas rendas
01
Altas rendas entram em nova lógica
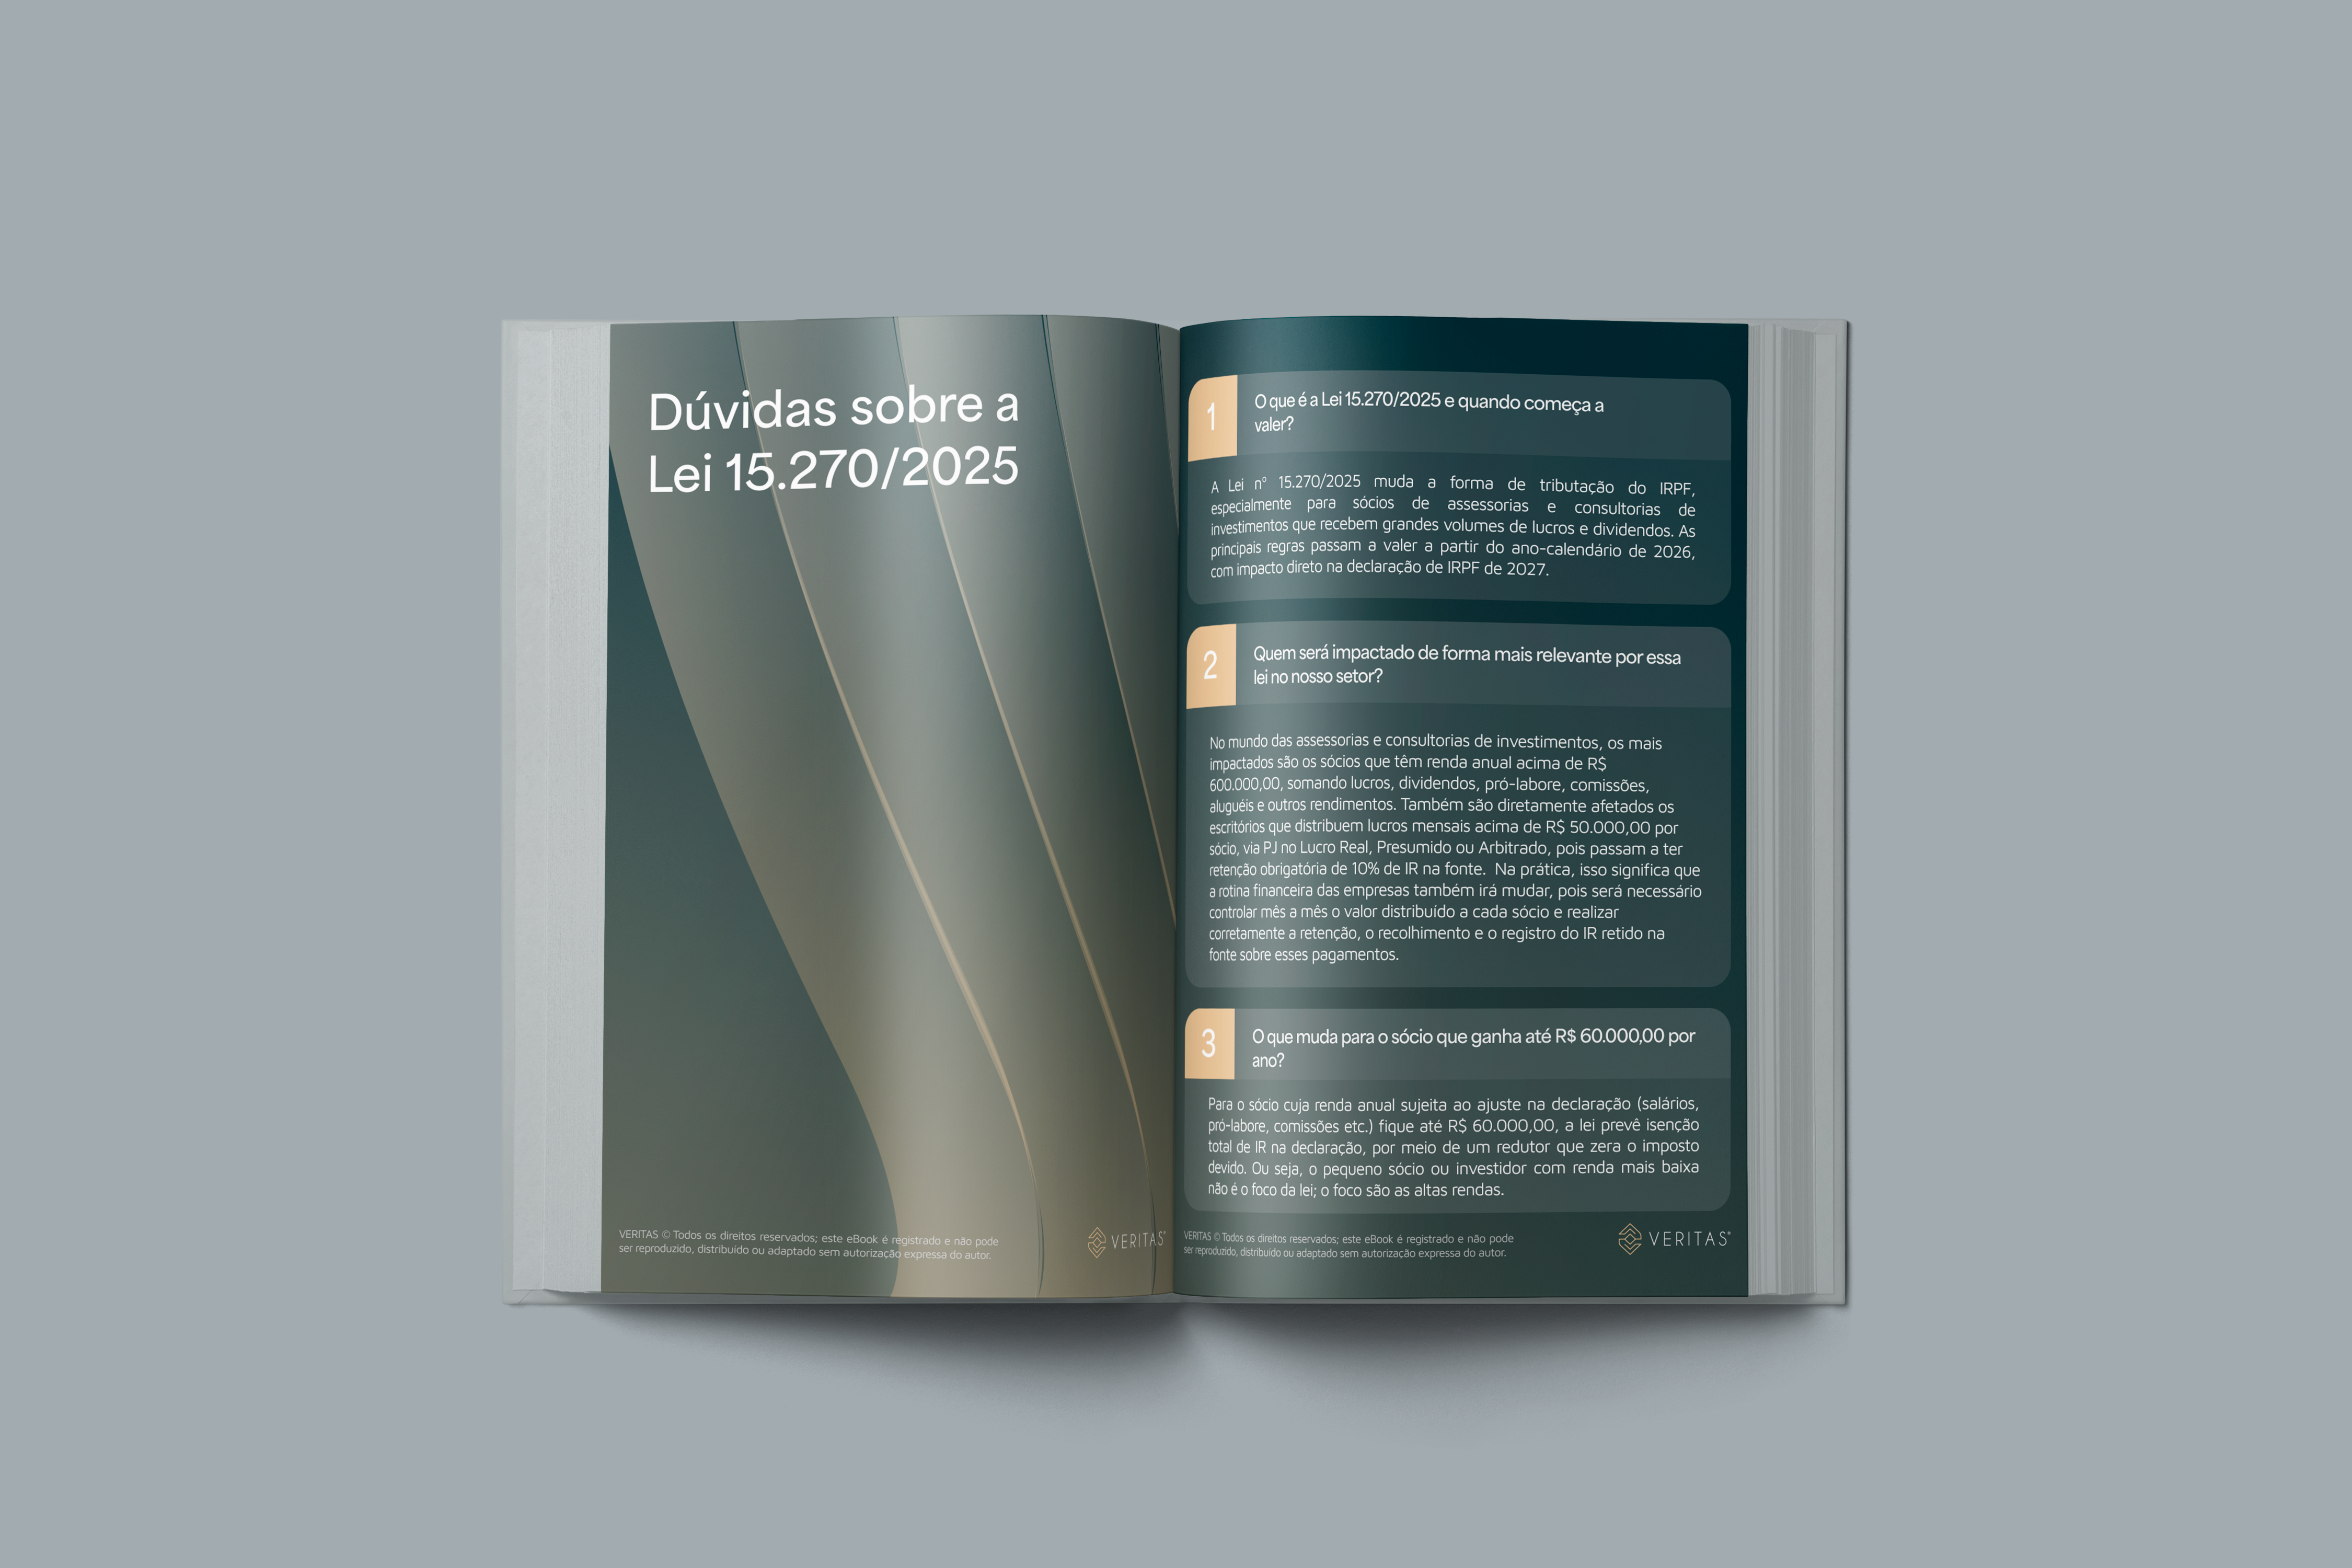
O FAQ destaca que a tributação mínima passa a alcançar pessoas físicas com renda anual total acima de R$ 600 mil, considerando diferentes fontes de rendimento.
02
Distribuições mensais exigem controle
Para PJs no Lucro Real, Presumido ou Arbitrado, o material aponta retenção de 10% de IR quando a distribuição mensal para um mesmo sócio supera R$ 50 mil, exigindo controle individualizado e registro adequado.
03
Lucros acumulados ganharam regra de transição
O eBook explica a regra aplicável aos lucros apurados até 2025 e formalmente deliberados até 31/12/2025, com possibilidade de pagamento previsto para 2026, 2027 e 2028.
Principais conclusões
O que o estudo revela em poucos números.
- 01
Lei 15.270/2025 vigora a partir de 2026 com impacto no IRPF de 2027
A legislação altera a forma de tributação do IRPF para sócios de assessorias e consultorias de investimentos que recebem grandes volumes de lucros e dividendos a partir do ano-calendário de 2026.
- 02
Tributação mínima afeta rendas anuais superiores a R$ 600.000,00
A alíquota efetiva mínima de até 10% incide sobre base ampliada (incluindo pró-labore, lucros e dividendos) para sócios cuja soma total dos rendimentos por pessoa física supere R$ 600.000,00 anuais.
- 03
Retenção de 10% de IR sobre lucros acima de R$ 50.000,00 mensais por sócio
Pessoas jurídicas no Lucro Real, Presumido ou Arbitrado devem reter obrigatoriamente 10% de IR na fonte ao distribuir mais de R$ 50.000,00 mensais a um mesmo sócio, servindo o valor retido como antecipação.
- 04
Isenção total na declaração é garantida para renda anual de até R$ 60.000,00
Rendas tributáveis anuais sujeitas ao ajuste de até R$ 60.000,00 têm isenção por meio de um redutor que zera o imposto, benefício que diminui progressivamente na faixa entre R$ 60.000,01 e R$ 88.200,00.
- 05
Regra de transição protege lucros até 2025 aprovados até 31/12/2025
Lucros e dividendos apurados até o encerramento do exercício de 2025 não entram na base da tributação mínima se a distribuição for formalmente deliberada até 31/12/2025, com pagamentos previstos para 2026, 2027 e 2028.
- 06
Lucros do Simples Nacional não sofrem retenção na fonte mas entram na base de altas rendas
Empresas no Simples continuam sem obrigação de reter IR na fonte, mas os valores compõem a base da tributação mínima caso a renda anual total do sócio exceda R$ 600.000,00, pendente de regulamentação infralegal até 2025.
Metodologia: FAQ técnico elaborado pela Veritas com base no texto legal e nas regras de transição da Lei nº 15.270/2025, voltado a assessorias e consultorias de investimentos com efeitos planejados para o ciclo 2025-2028.
Fonte: FAQ: A Reforma do Imposto de Renda e o impacto no mercado de investimentos, Veritas, 2025. Tabelas completas, análises e detalhamento estão no material completo.
Conteúdo desenvolvido para transformar informação em decisão.
Quem é impactado
Entenda os limites de renda, as faixas tratadas no material e quando a tributação mínima de altas rendas passa a entrar na análise.
Lucros e dividendos
Veja como o FAQ aborda distribuições mensais, retenção de IR, lucros de empresas do Simples e o efeito da nova regra na declaração anual do sócio.
Regra de transição
Conheça a lógica aplicável aos lucros apurados até 2025, a necessidade de formalização societária e os cuidados com demonstrações contábeis e destinação de resultados.
Planejamento a partir de 2026
Entenda por que pró-labore, lucros, outras rendas, fluxo de caixa e estrutura societária precisam ser simulados em conjunto para reduzir riscos e dar previsibilidade à remuneração.
Por dentro do material
Veja parte do que preparamos para você.
Conhecimento construído a partir da experiência de mercado.
A Veritas atua ao lado de empresas e lideranças em diferentes momentos de crescimento, transformação e tomada de decisão — e transforma essa proximidade em conteúdo aplicável.
+80
consultorias assessoradas pela Veritas
+500
de consultores apoiados no processo de credenciamento
+100
consultorias atendidas da constituição ao M&A
+5000
profissionais certificados no mercado
Informação para quem precisa decidir.
O material foi estruturado em formato de FAQ para traduzir a Lei 15.270/2025 à realidade de assessorias e consultorias de investimentos. São respostas práticas sobre tributação mínima, distribuição de lucros, formalização societária, múltiplas fontes de renda e decisões que impactam a política de remuneração dos sócios.
“Com a nova lógica de tributação, distribuir lucros deixa de ser uma decisão isolada: renda do sócio, regime da empresa, formalização contábil e fluxo de caixa precisam ser analisados em conjunto.”
Anderson Timm
CEO da Veritas Consultoria Empresarial
Acesso gratuito
Acesse o conteúdo completo.
Preencha seus dados para acessar os principais dados, análises e insights sobre Lei 15.270/2025, tributação mínima de altas rendas e impactos sobre lucros, dividendos e remuneração de sócios de assessorias e consultorias de investimentos.
Veja também • eBook
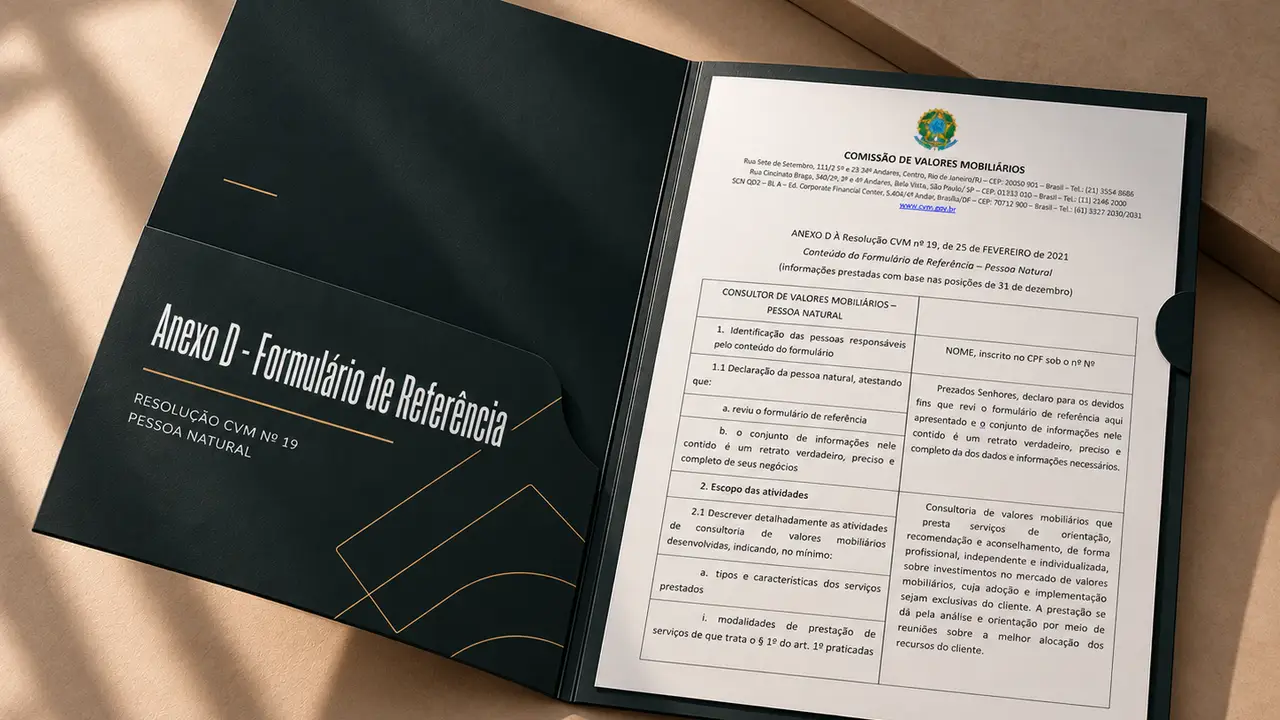
Modelos de Documentos para Registro de Consultor de Investimentos à CVM
Baixe 3 modelos de documentos para organizar o pedido de registro de Consultor de Investimentos Pessoa Natural: Requerimento PF, Informações Cadastrais e Anexo D — Formulário de Referência.

Quer avançar além do conteúdo?
A Veritas apoia empresas que precisam transformar análises em estruturas aplicáveis ao negócio. Conheça nossas soluções relacionadas a Adequação à Reforma do Imposto de Renda.
Ainda tem alguma dúvida?
O material destaca principalmente sócios com renda anual total acima de R$ 600 mil e escritórios que realizam distribuições mensais elevadas de lucros e dividendos.
O FAQ trata da retenção de 10% de IR na fonte para determinadas distribuições realizadas por PJs no Lucro Real, Presumido ou Arbitrado. A base exata da retenção aparece de forma divergente em diferentes trechos do próprio material e deve ser revisada antes da publicação operacional.
É um cálculo complementar na declaração anual para pessoas físicas com renda acima de R$ 600 mil, com alíquota efetiva mínima de até 10% sobre uma base ampliada de rendimentos, conforme apresentado no eBook.
Sim. O FAQ esclarece que o limite de R$ 600 mil é por pessoa física, somando rendimentos de diferentes empresas, holdings e outras fontes de renda.
O material explica que lucros apurados até 2025 poderiam ficar fora da base da tributação mínima quando formalmente aprovados pelo órgão societário competente até 31/12/2025, observados os demais requisitos apresentados.
Política de remuneração dos sócios, distribuição de lucros, contabilidade, demonstrações financeiras, fluxo de caixa e análise consolidada das rendas de cada sócio passam a exigir acompanhamento mais estruturado.
Informação de qualidade é o primeiro passo para decisões melhores.
Acesse o conteúdo completo e aprofunde sua visão sobre Lei 15.270/2025, tributação mínima de altas rendas e impactos sobre lucros, dividendos e remuneração de sócios de assessorias e consultorias de investimentos.